Prohibición de DJI: guía realista de alternativas para operadores comerciales
Comparativa práctica entre plataformas compatibles con la NDAA y las chinas para operadores de mapeo, inspección y agricultura: más allá del ruido político, analizamos payload, software y costo total.
La prohibición de DJI en Estados Unidos sigue generando dudas entre operadores latinoamericanos de mapeo, agro e inspección. Si las restricciones estadounidenses se consolidan y terminan afectando contratos con clientes multinacionales, financiamientos multilaterales o licitaciones públicas, ¿qué poner en lugar de una Matrice 350 RTK o de un Mavic 3 Enterprise? La respuesta depende del payload, del flujo de software y, sobre todo, del nivel de cumplimiento NDAA que exija el cliente.
En diciembre de 2025, el debate ya no se limitaba al Congreso estadounidense. En América Latina, varias empresas también evaluaban cómo una eventual restricción podría repercutir en cadenas de suministro y contratos internacionales.
Este análisis deja de lado el teatro político y compara, con cifras, plataformas chinas y alternativas compatibles con la NDAA para tres casos de uso relevantes en la región: fotogrametría y LiDAR, inspección industrial y fumigación. El objetivo es entender el impacto operativo de la prohibición de DJI, sin convertir el texto en una defensa automática de ningún fabricante.
Qué es, en realidad, la prohibición de DJI y a quién afecta
La prohibición de DJI es el conjunto de medidas regulatorias estadounidenses —encabezadas por el Countering CCP Drones Act y la Sección 1709 de la NDAA 2024— que restringe o prohíbe la compra, operación y certificación de drones fabricados por empresas listadas por el Departamento de Defensa como vinculadas al Estado chino. En la práctica, agencias federales, contratistas del gobierno y, progresivamente, operadores en sectores críticos (energía, defensa, infraestructura) deben migrar a plataformas Blue UAS o equivalentes auditadas.
En América Latina no existe hoy una prohibición general de DJI equivalente a la estadounidense. Pero quien opera para Vale, Petrobras, Codelco, ISA, subsidiarias de empresas americanas o fondos con compliance ESG estricto ya recibe cláusulas contractuales exigiendo hardware fuera de la lista de la CISA. Es un contagio silencioso, y más rápido de lo que muchas empresas admiten.
Foto: Andy Feliciotti / Unsplash
El costo real de cambiar de fabricante tras la prohibición de DJI
Vamos al número que nadie quiere escuchar: una Matrice 350 RTK con D-RTK 2 y Zenmuse L2 cuesta cerca de US$ 22.000 en el mercado estadounidense. La alternativa NDAA-compliant más cercana —una Skydio X10D con payload LiDAR de terceros, o una Freefly Astro con flujo tipo Wingtra— supera los US$ 40.000, a veces US$ 55.000, dependiendo del integrador. En fumigación, la brecha es aún más brutal: un Agras T50 cuesta unos US$ 35.000 en la región; alternativas estadounidenses comparables en caudal (Hylio AG-272) parten de US$ 69.000, sin contar el soporte técnico local, prácticamente inexistente.
Francamente, quien diga que la transición es indolora te está vendiendo algo.
Mapeo y fotogrametría: donde la alternativa tiene más sentido
Aquí el escenario es el menos traumático. Para levantamientos topográficos con RTK/PPK existen opciones maduras fuera del ecosistema DJI que compiten técnicamente y, en algunos aspectos, superan al referente.
- Wingtra One Gen II: VTOL de ala fija, sensor Sony RX1R II full-frame de 42 MP, PPK nativo, autonomía de 59 minutos. Cubre 400 hectáreas a 120 m AGL en un solo vuelo. Precio: ~US$ 25.000.
- senseFly eBee X (AgEagle): referencia histórica en mapeo; NDAA-compliant desde 2023.
- Quantum Systems Trinity Pro: alemana, eVTOL, integración con sensores MicaSense y LiDAR Qube 240. Muy usada por mineras europeas.
- Freefly Astro + Sony ILX-LR1: multirrotor Blue UAS aprobado, flujo PPK vía Emlid o Trimble.
En la práctica, para quien ya trabaja con Pix4D, Agisoft Metashape o Global Mapper, el pipeline cambia poco. Lo que cambia es el precio por hectárea: sube entre 30% y 60% en el CAPEX inicial, aunque la durabilidad de las alas fijas ayuda a diluir ese costo en dos o tres años de operación intensa.
Foto: Ian Usher / Unsplash
Inspección industrial: el terreno natural de Skydio
Si hay un segmento en el que las alternativas compatibles con requisitos de seguridad y cadena de suministro estadounidense ganaron espacio, es la inspección industrial. La Skydio X10 y su variante militar X10D dominan ese nicho por una razón sencilla: seis cámaras de navegación con IA embarcada permiten vuelo autónomo dentro de subestaciones, tanques, galerías y turbinas sin que el piloto tenga que sudar sobre el joystick.
Duke Energy opera una flota de más de 400 Skydios desde 2023. En América Latina, pruebas piloto en subestaciones de ISA CTEEP e inspecciones en plataformas offshore de Equinor apuntan al mismo camino. El contraargumento evidente: la X10 cuesta casi el triple de una Mavic 3T y no tiene una cámara térmica con la resolución de la H20T. Cierto. Pero si tu cliente exige Remote ID estadounidense y cadena de suministro auditada, esa conversación se terminó.
Para inspección pesada de largo alcance, la Parrot Anafi USA sigue siendo una opción compacta con zoom 32x y térmica FLIR Boson: modesta, pero listada como Blue UAS y ampliamente aceptada por agencias federales.
Foto: Sam LaRussa / Unsplash
Fumigación agrícola: el desafío del cumplimiento
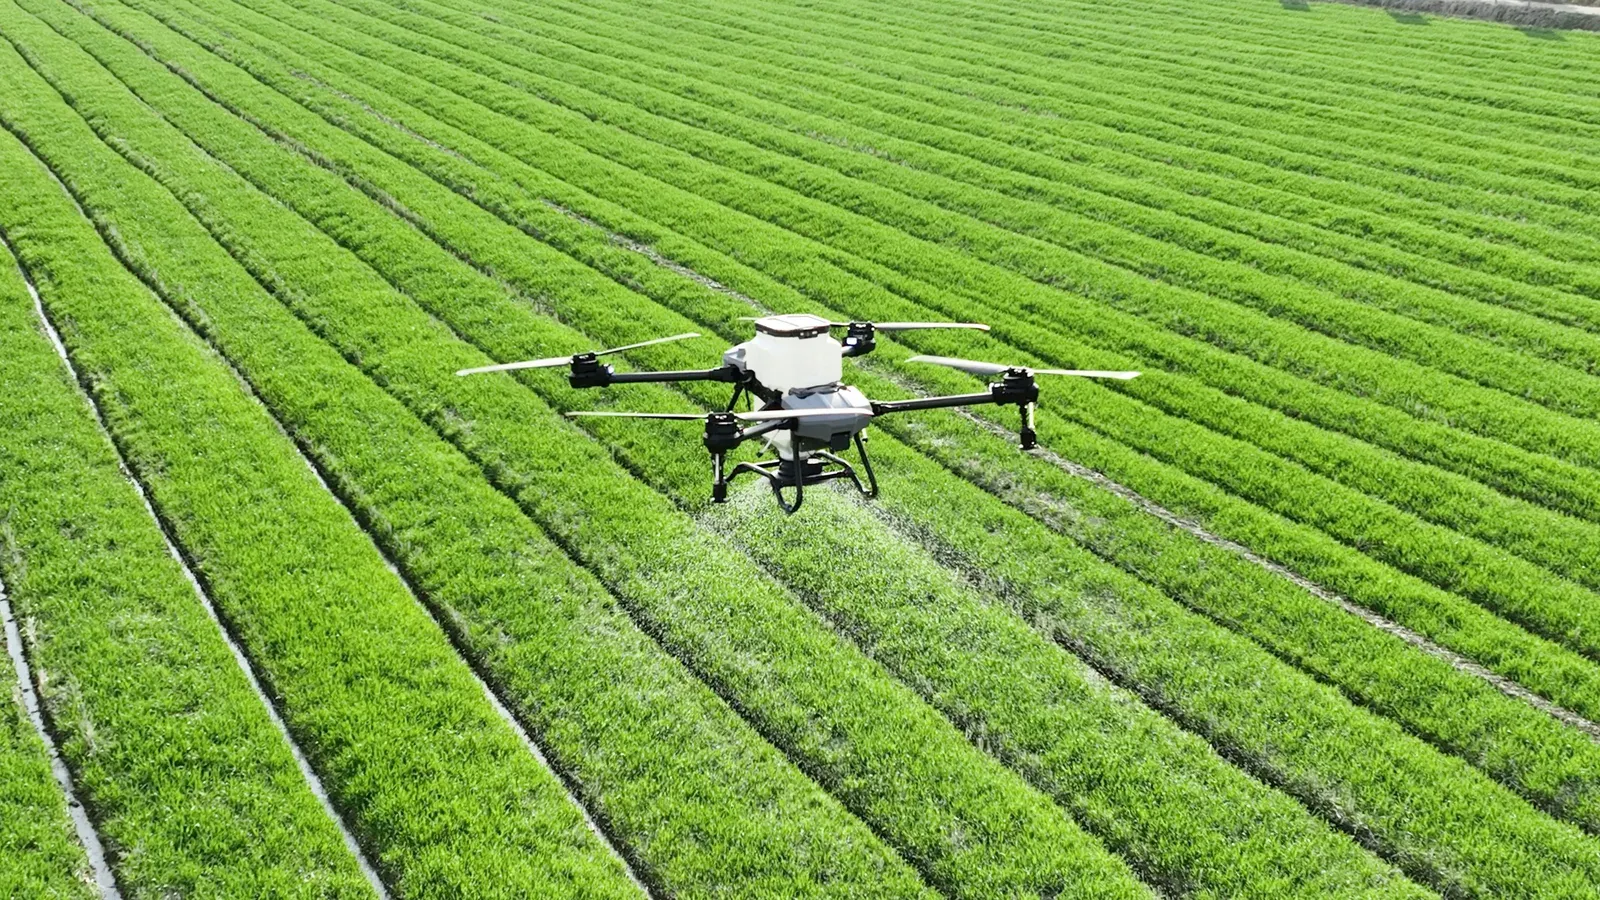
Aquí va la verdad incómoda: hoy no existe alternativa NDAA-compliant que iguale la economía unitaria de un DJI Agras T50 o un XAG P100. Hylio (Texas) es la candidata más seria: el AG-272 tiene un tanque de 27 litros y caudal de 26 L/min, homologado por la FAA para operación BVLOS en enjambres de hasta tres unidades bajo Part 137. Pero el soporte en la región es incipiente, los repuestos tardan semanas y el costo por hectárea fumigada sigue entre 40% y 70% por encima del competidor chino.
Para el productor de soja en Mato Grosso o el de maíz en el norte argentino que necesita cubrir 800 hectáreas en un día de precosecha, las cuentas simplemente no dan. Punto.
Lo que poco se dice es que el agro latinoamericano, al no venderle directamente al gobierno de Estados Unidos, tiene una exposición regulatoria bajísima. Es el sector que menos necesita apurarse, y probablemente será el último en migrar, si es que migra.
Foto: DRONE EFT / Unsplash
Software, UTM y el costo oculto de la transición
Cambiar el hardware es la parte fácil. Lo que rompe la operación es el pipeline de datos. DJI construyó un ecosistema integrado que generó dependencias operativas en muchas empresas que estructuraron su flujo de trabajo alrededor de esas herramientas sin darse cuenta.
- Auditar qué flujos hoy dependen exclusivamente de apps DJI (planificación, telemetría, posprocesamiento).
- Probar sustitutos abiertos: QGroundControl, Auterion Mission Control, DroneDeploy, Site Scan de Esri.
- Recertificar pilotos: la curva de aprendizaje de un Skydio o un Freefly no es trivial, pese al marketing.
- Revalidar procedimientos ante la autoridad aeronáutica local (ANAC, DGAC, AAC según país) y el regulador de telecomunicaciones para los nuevos radios, sobre todo cuando involucran frecuencias distintas a las homologadas para productos DJI.
Consideraciones finales sobre la prohibición de DJI
Mi lectura, sin rodeos: quien opera para clientes estadounidenses, energía crítica o defensa debería haber empezado un piloto de transición en 2024. Quien opera puramente en el agro latinoamericano puede —y quizás debería— esperar entre 18 y 24 meses antes de mover CAPEX. El resto está en el medio, y la decisión pasa por tres preguntas simples.
- Contratos futuros: ¿algún RFP de los próximos 24 meses va a exigir cumplimiento NDAA? Si la respuesta es sí, arranca el piloto ya.
- Payload real: ¿necesitas LiDAR de 2 millones de puntos por segundo o una cámara RGB de 20 MP resuelve? La respuesta mueve el presupuesto en US$ 30.000.
- Soporte local: ¿tienes un representante con repuestos en el país? Si la respuesta es "lo importo directo desde Estados Unidos", prepárate para downtime de 3 a 6 semanas por incidente.
Escenario híbrido: mantener DJI para operaciones domésticas y una flota más pequeña NDAA-compliant para contratos sensibles es, hoy, la elección racional para la mayoría de las empresas medianas.
La prohibición de DJI no es un evento aislado: es un proceso lento, con efectos asimétricos por sector. Quien lo trate como binario ("cambiar todo" o "ignorarlo") se va a equivocar por los dos lados.