Drones agrícolas en EE.UU. corren para "americanizarse" tras decisión de la FCC
Fabricantes e integradores aceleran la producción local de drones de fumigación tras la restricción de la FCC a nuevos modelos chinos, en un sector donde DJI Agras y XAG controlan más del 90%.
La FCC (Federal Communications Commission) incluyó a DJI y XAG en su Covered List provisional, restringiendo la homologación de nuevos modelos que dependan del espectro estadounidense. El impacto sobre los drones de fumigación agrícola en EE.UU. se sintió rápido: distribuidores frenaron pedidos, cooperativas buscaron proveedores alternativos y los productores empezaron a cuestionar la dependencia de componentes extranjeros.
La discusión dejó de ser solo tecnológica. Hoy toca temas de seguridad, cadena de suministro y costo operativo. Y la carrera ya tiene nombre: americanización. La propuesta implica ensamblaje local, lista auditable de componentes, firmware desarrollado en Estados Unidos y, en el extremo, sustituir sensores, ESCs y módulos de radio. ¿Es viable? En parte. El problema es que esta transición puede golpear primero al productor, que necesita mantener la operación andando mientras la industria reordena su cadena.
Qué cambió con la decisión de la FCC sobre los drones de fumigación en EE.UU.
La FCC no prohibió los drones DJI y XAG que ya están en campo. Por eso, el impacto recae sobre nuevos modelos y compras futuras. Lo que hizo fue bloquear nuevas autorizaciones de equipos: sin FCC ID, el radio no puede venderse legalmente en Estados Unidos.
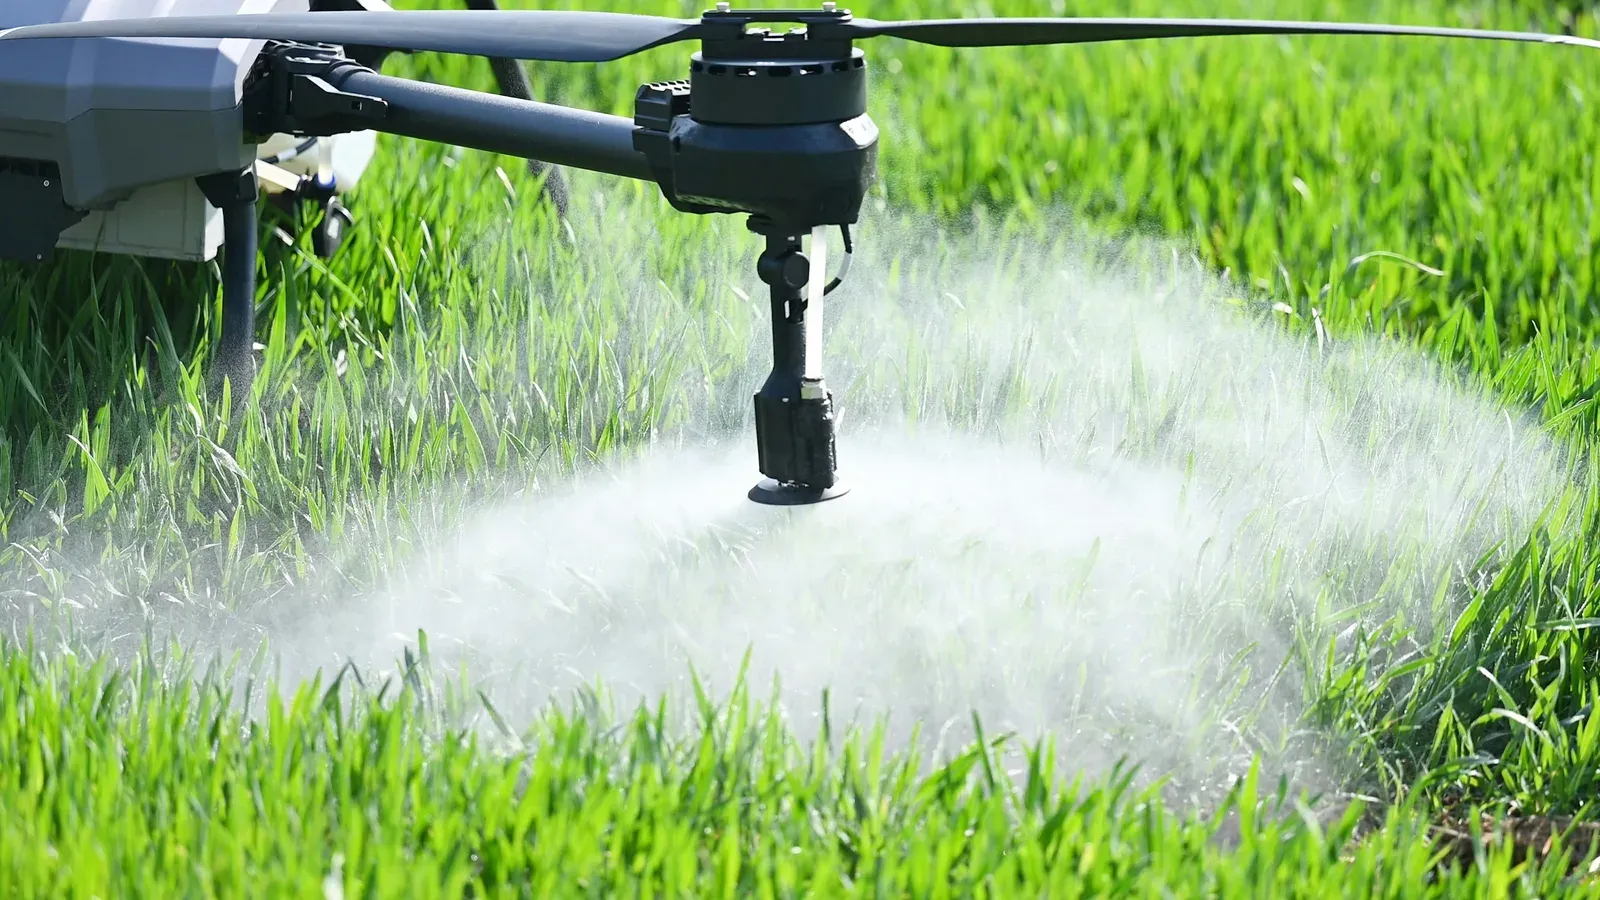
Modelos como el DJI Agras T50 y el XAG P100 Pro, con posición relevante en el mercado agrícola estadounidense, entran en una zona gris regulatoria. El que ya compró, opera. El que iba a comprar, espera. La decisión llegó tras cambios legislativos y una presión política que se venía acumulando hace tiempo.
No fue un episodio aislado, sino el resultado de un proceso regulatorio más amplio. Un detalle técnico poco comentado: la Part 137 de la FAA, que regula la aplicación aérea, exige homologación aparte para operaciones BVLOS y para tanques por encima de 55 lb (25 kg). Sin FCC ID válido, todo ese edificio regulatorio se cae. Un dominó.
Quién intenta ocupar el espacio que quedó en el mercado estadounidense
El mercado estadounidense de drones de fumigación aún es menor que el de otras soluciones agrícolas, pero viene atrayendo a fabricantes, integradores y aplicadores especializados. Más importante que el tamaño exacto es la dependencia creada alrededor de estas máquinas.
Algunos nombres que sonaron en los pasillos de la Commodity Classic 2025:
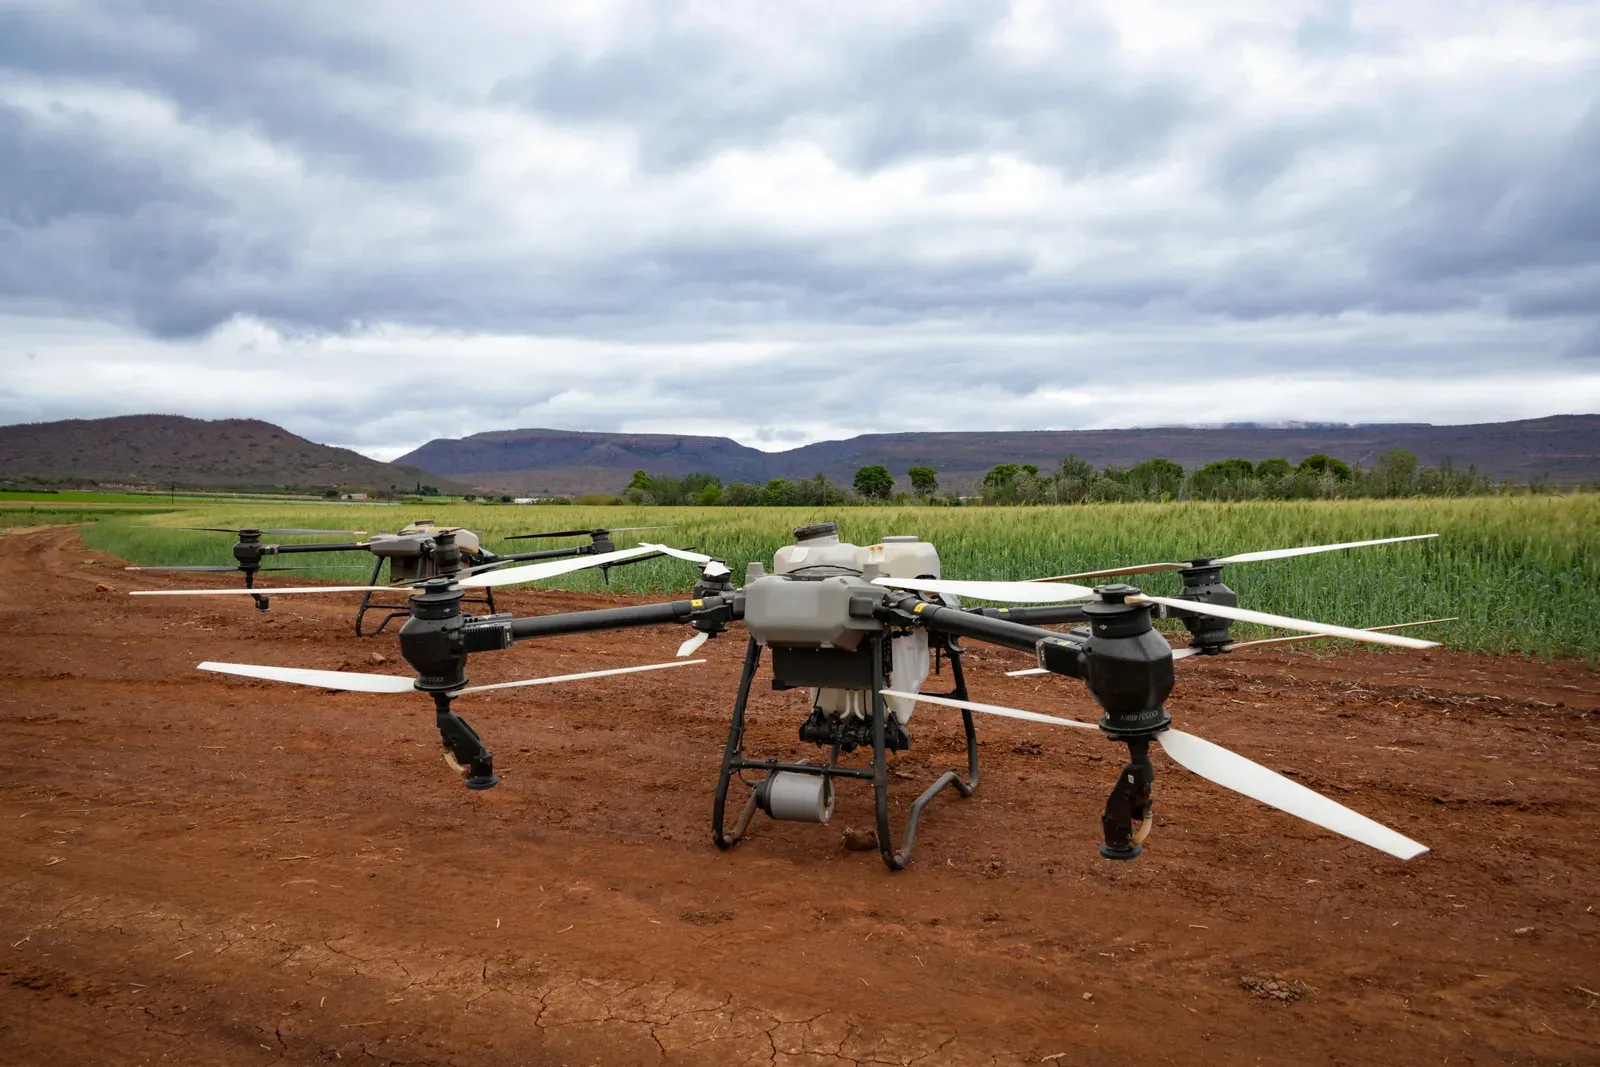
- Guardian Agriculture: fabricante estadounidense de una plataforma eVTOL para fumigación agrícola, con foco en producción y operación locales.
- Hylio: empresa con sede en Texas que desarrolla drones agrícolas y busca ampliar sus operaciones autorizadas por la FAA. Sigue dependiendo de componentes importados, como buena parte del sector.
- Pyka: estrictamente no es un drone, es una aeronave autónoma de ala fija (Pelican Spray). Pero compite por el mismo dólar del productor.
- Precision AI e integradores como Rantizo, que están migrando flotas DJI hacia plataformas híbridas con módulos de radio Doodle Labs (estadounidenses).
Ninguno ofrece, por ahora, la misma combinación de disponibilidad, precio y desempeño que se atribuye a los modelos chinos más difundidos. La diferencia de costo y escala sigue siendo uno de los principales obstáculos para una sustitución inmediata.
El cuello de botella que nadie quiere discutir: los componentes
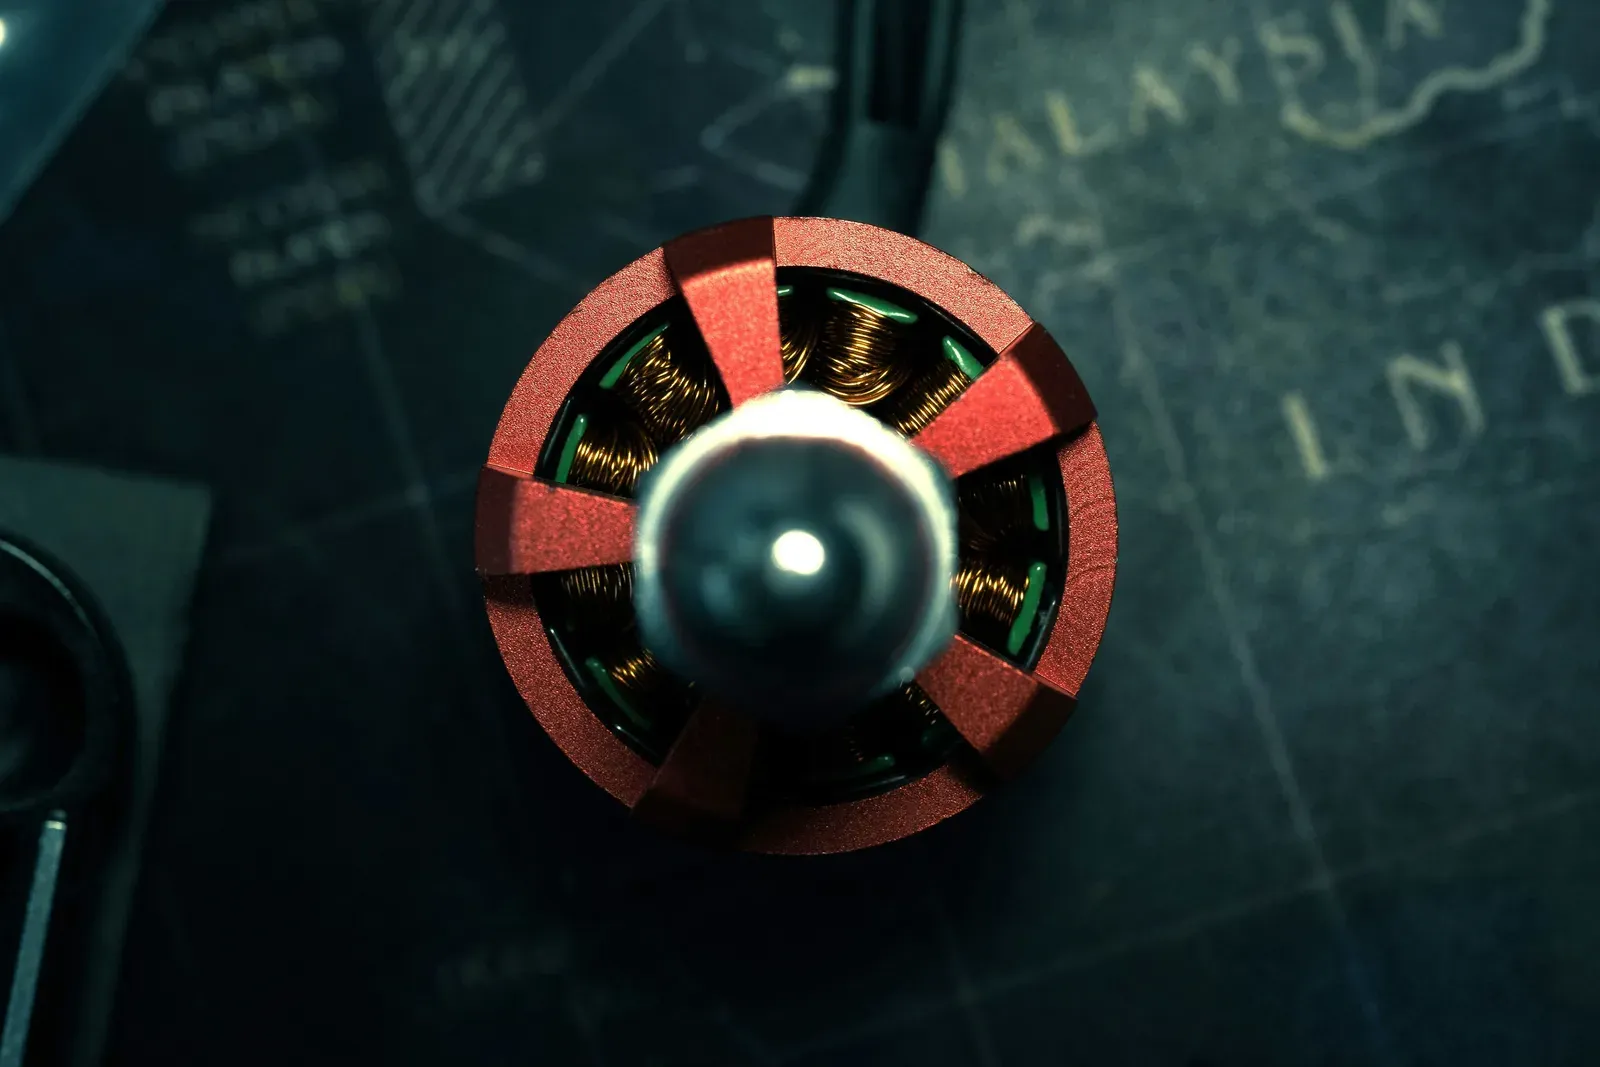
Ensamblar en suelo estadounidense es una cosa. Tener cadena de suministro estadounidense es otra muy distinta. Motores brushless, ESCs, LiDAR para seguimiento del terreno y cámaras RGB para escaneo de lote todavía dependen, en gran medida, de proveedores asiáticos. Skydio, que concentró su actividad en defensa y en el mercado corporativo, es mencionada como una de las empresas con cadena tecnológica más occidentalizada. Y no fabrica drones de fumigación.
Lo que realmente enfrenta el productor rural estadounidense
Testimonios de aplicadores del Medio Oeste resumen el problema: cambiar de golpe a una plataforma estadounidense puede aumentar la inversión inicial y alargar el plazo de retorno. Para el productor, la productividad y el costo por hectárea siguen siendo decisivos. Esa es la parte incómoda de la discusión.
La americanización puede ser una prioridad legítima de seguridad nacional, sobre todo cuando se debate el destino de los datos de cada lote. Pero el productor decide en función de productividad, soporte y previsibilidad operativa. Seguridad estratégica y retorno agrícola son objetivos distintos, y la política pública tendrá que lidiar con esa tensión.
Tres escenarios para los drones de fumigación en EE.UU.
- Waiver escalonado: la FCC concede excepciones temporales a modelos ya en uso, reduciendo el riesgo de una interrupción inmediata.
- Joint ventures de ensamblaje: empresas extranjeras forman alianzas locales para cumplir con las exigencias de seguridad y trazabilidad. Políticamente polémico, pero técnicamente factible.
- Aceleración de los fabricantes nacionales con apoyo público y tecnología de uso dual: la alternativa deseada por Washington, pero exige madurez industrial y una cadena de componentes confiable.
Cómo observa el resto del mundo este cambio
Del otro lado del ecuador, la lectura es distinta. En Brasil, la ANAC (autoridad de aviación brasileña) y Anatel no han señalado ninguna restricción similar, y el uso de drones Agras viene creciendo, según estimaciones sectoriales. Argentina, Australia y la Unión Europea (vía EASA) también mantienen el statu quo.
O sea: el costo de la americanización lo asume solo el productor estadounidense. Los competidores globales siguen fumigando con hardware barato. A mi criterio, ahí está el mayor riesgo estratégico. No es solo una disputa sobre quién fabrica el drone. Es también una disputa sobre productividad, costo agrícola y competitividad.
Consideraciones finales
La restricción de la FCC es real, pero el cronograma de ejecución todavía deja margen: no habrá incautación de drones ya en operación. Guardian, Hylio y Pyka aparecen entre las alternativas domésticas más conocidas, aunque siguen lejos de igualar la combinación de precio, disponibilidad y desempeño de los modelos Agras.
El cuello de botella no es el ensamblaje final, es la cadena de componentes. Sin ESCs, motores y LiDAR estadounidenses, americanización es apenas una etiqueta. El productor debe seguir de cerca su presupuesto agrícola, las decisiones de la FCC y los eventuales waivers. Esos movimientos van a marcar el ritmo de adaptación del sector.