Blacklist da DJI nos EUA: como o mercado global de drones se reorganiza em 2026
Análise editorial de como a barragem norte-americana à DJI redesenha cadeias de suprimento, preços e escolhas de frota em mercados que ainda dependem do fabricante chinês — inclusive Brasil e UE.
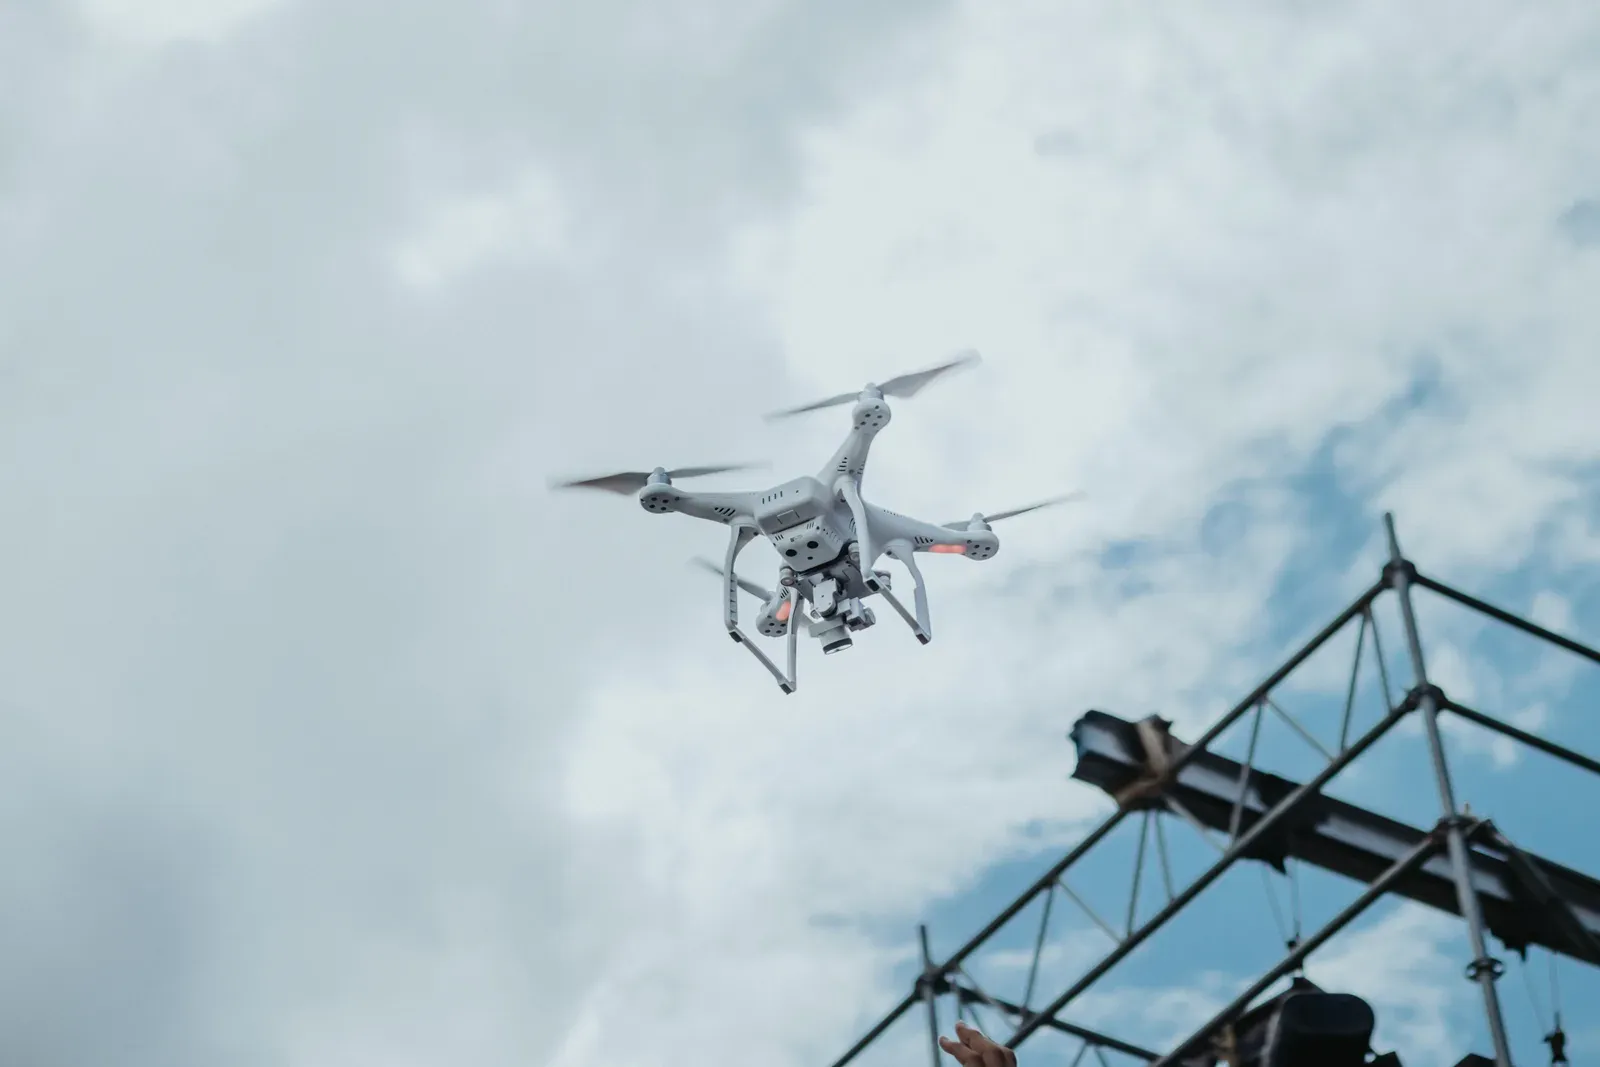
Dezembro de 2025. A National Defense Authorization Act americana entra em vigor sem o parágrafo que daria à DJI e à Autel um prazo formal para auditoria de segurança — e, na prática, empurra os dois maiores fabricantes chineses de drones civis para a Covered List da FCC. É o cenário que operadores globais vinham modelando desde o Countering CCP Drones Act de 2024, e que agora deixa de ser hipótese. A proibição DJI nos Estados Unidos deixou de ser risco regulatório para virar variável fixa de planejamento de frota.
A pergunta que importa, francamente, não é mais se a DJI será banida — é como o resto do mercado global se reorganiza em torno de uma empresa que ainda detém, segundo estimativas da DroneAnalyst de 2024, cerca de 70% do segmento sub-25kg no mundo. Brasil, União Europeia, América Latina e Sudeste Asiático herdam o problema de decidir se seguem os EUA, mantêm neutralidade regulatória ou apenas absorvem estoques que deixariam de escoar para Miami.
O que a proibição DJI nos EUA determina, na prática
A proibição DJI é o conjunto de restrições federais dos EUA que impede a comercialização de novos equipamentos DJI e Autel Robotics em espectro licenciado pela FCC, além de bloquear seu uso em contratos federais e em programas subsidiados por dinheiro público (DoD, DHS, DoI). Não confisca drones já em campo, mas fecha a porta para renovação de frota, homologação de novos SKUs e acesso a fundos federais — o efeito prático é sentença de morte comercial de médio prazo.
Vale separar duas camadas que a imprensa generalista mistura. A primeira é o American Security Drone Act (2023), que já barrou compras federais de drones de "países de preocupação". A segunda, mais dura, é a inclusão na Covered List da FCC via Section 1709 da NDAA 2025 — essa sim afeta o mercado civil comercial. Um inspetor de linha de transmissão em Ohio operando um Matrice 350 RTK homologado antes do corte segue voando. Mas o próximo Matrice? Não entra no país.
Foto: Mark Stebnicki
Quem ganha espaço: os candidatos ao vácuo americano
O mercado dos EUA vale, grosseiramente, US$ 2 bilhões/ano em hardware comercial. É muito dinheiro para ficar órfão. Quatro nomes se posicionam de forma agressiva desde 2024:
- Skydio — abandonou o consumidor em 2023 justamente para focar no enterprise/defesa. O X10 virou padrão em inspeção da Duke Energy e em programas policiais tipo DFR (Drone as First Responder). Preço: 3x um Mavic 3 Enterprise equivalente.
- Parrot — a francesa, com o Anafi Ai e o Anafi USA, é a única europeia com escala razoável. Beneficiária óbvia dentro da OTAN.
- BRINC e Teal (Red Cat) — nichos de public safety e defesa. O Teal 2 já venceu contratos do Short Range Reconnaissance do Exército americano.
- Anzu Robotics — o caso curioso. Licencia hardware DJI, monta nos EUA com firmware auditado por Aloft. Solução política, não técnica.
Na minha leitura, nenhum desses substitui a DJI em custo-por-hora-de-voo. Substitui em conformidade, que é outra coisa. Um operador de topografia que fecha levantamento a R$ 8/hectare com um Mavic 3 Enterprise não migra para um Skydio X10 de US$ 15 mil e mantém a margem. Migra e repassa preço — ou perde o contrato.
Foto: Vladimir Srajber
Brasil: neutralidade regulatória e o efeito estoque
A ANAC não sinaliza qualquer movimento de acompanhar a FCC. O RBAC-E nº 94, revisado em 2023, é agnóstico quanto a fabricante — o que interessa é homologação técnica e Remote ID (ainda em consulta pública no Brasil, com previsão de mandato a partir de 2027). A Anatel homologa DJI normalmente. Ou seja: quem opera no Brasil segue comprando Mavic 3, Matrice 350 e o novo Matrice 4 sem obstáculo formal.
O efeito colateral, esse sim relevante, é o efeito estoque. Distribuidores asiáticos e europeus que perderam o canal americano precisam escoar unidades. Em 2025, importadores brasileiros já reportaram queda de 12-18% no preço de linha Enterprise em relação ao ano anterior (fonte: monitoramento de canais autorizados DJI Brasil, DroneShow 2025). Para quem está formando frota de LiDAR ou fotogrametria com PPK, a janela é agora.
O contra-argumento óbvio: dependência de longo prazo. Se um governo brasileiro futuro resolver acompanhar Washington — e há precedente com Huawei em 5G, quando o Brasil oscilou por dois anos —, empresas que padronizaram frota 100% DJI ficam expostas. Fleet managers sérios já estão fazendo o que a Sabesp fez em piloto de 2025: rodar contratos com dois fornecedores, DJI para produção e um secundário (no caso, XAG para agrícola e Autel EVO Max 4T para inspeção redundante).
Foto: Ryan Klaus
União Europeia: a divergência que ninguém quer admitir
A EASA não segue os EUA. O regulamento 2019/947 e o Class Identification Label (C0-C6) tratam DJI como qualquer outro fabricante que atende aos requisitos técnicos. A Comissão Europeia, via DG GROW, chegou a abrir consulta em 2024 sobre "dependência estratégica em drones civis", mas o resultado publicado em março de 2025 foi morno — recomendou diversificação de fornecedores sem impor restrição.
Por quê? Simples. A Europa não tem substituto. Parrot sozinha não atende à demanda de inspeção, agricultura de precisão e mapeamento do continente. Wingtra (Suíça), Delair (França) e Quantum Systems (Alemanha) cobrem nichos de asa fixa e defesa, mas o multirrotor comercial é DJI ou nada. A Alemanha, aliás, autorizou compra de Matrice 30T para bombeiros da Baviera em 2025 — decisão tomada com pleno conhecimento do debate americano.
Cadeia de suprimentos: onde a pressão real acontece
Aqui mora o que pouco se diz. A proibição DJI não muda apenas quem vende drone — muda quem fabrica sensor. A Hesai (LiDAR) e a Sony (câmeras CMOS de payload) fornecem para praticamente todo o mercado enterprise, DJI incluída. Uma sanção americana ampliada para componentes — modelo que já vimos com semicondutores — travaria a Skydio tanto quanto travou a DJI.
- Baterias de alta densidade (LiPo 6S e superiores): dominadas por CATL e BYD, ambas chinesas.
- Módulos RTK/PPK: u-blox (Suíça) e Trimble (EUA) dividem, mas firmware de integração é majoritariamente asiático.
- Sensores LiDAR sub-2kg: Livox (subsidiária DJI), Hesai, Ouster. Duas de três são chinesas.
- Gimbal e estabilização: praticamente monopólio DJI/Gremsy.
Ou seja: mesmo o drone "americano" tem DNA chinês no BOM. Descolar isso leva de cinco a oito anos, na estimativa mais otimista da RAND Corporation (relatório "US Drone Industrial Base", junho de 2024). Até lá, é teatro regulatório.
Foto: Peter Xie
O que o operador brasileiro deve fazer em 2026
- Aproveite a janela de preço até o segundo semestre de 2026 para renovar equipamentos DJI Enterprise, especialmente Matrice 350 RTK e Matrice 4 Enterprise.
- Não padronize frota em fornecedor único. Reserve 20-30% do CAPEX para um segundo fabricante — Autel, Parrot ou Skydio, dependendo do caso de uso.
- Documente cadeia de custódia de dados. Se seu cliente for exportador para os EUA (mineradora, óleo & gás, agro voltado a commodities), ele vai perguntar onde os dados de voo trafegam. Ter resposta pronta vale contrato.
- Acompanhe o Remote ID brasileiro. A consulta pública da ANAC de 2025 aponta para modelo próximo ao da FAA, e isso muda homologação de firmware.
Considerações finais
A proibição DJI é, de saída, uma decisão geopolítica travestida de segurança cibernética. Pode ser as duas coisas ao mesmo tempo — não são mutuamente excludentes. O que importa para quem opera é que o mercado global vai viver, por pelo menos três anos, num regime de dois preços: EUA pagando caro por alternativas domésticas, resto do mundo absorvendo o excedente chinês com desconto. Quem entender isso e diversificar sem paranoia sai ganhando. Quem esperar clareza regulatória vai comprar drone pelo dobro em 2028.
O que ficar de olho: a próxima NDAA (ciclo 2026-2027) deve endereçar componentes, não só produtos acabados. Se passar, o jogo muda de novo. E aí sim a conversa deixa de ser sobre DJI e passa a ser sobre a viabilidade de qualquer drone comercial abaixo de US$ 5 mil no Ocidente. Fica o alerta.