Después del boom: cómo se consolida el mercado de drones agrícolas en Brasil
Un análisis que va más allá del conteo de unidades: la llegada de los gigantes de maquinaria agrícola, el cruce regulatorio entre MAPA y ANAC, y qué distingue a los operadores que sobreviven a la consolidación.
El mercado de drones agrícolas en Brasil entró en una etapa mucho más competitiva. La tecnología dejó de verse como una alternativa reservada a pequeños prestadores y hoy forma parte del portafolio de empresas tradicionales del agro. La disputa ya no se limita a vender la aeronave: canales de distribución, cumplimiento regulatorio, mantenimiento y capacidad de entregar datos también definen quién logra crecer.
El cambio no significa que el dron haya reemplazado todas las formas de aplicación agrícola. El equipo sigue siendo más adecuado para ciertos escenarios: áreas de difícil acceso, operaciones localizadas y tareas que exigen rapidez. Aun así, la profesionalización del servicio elevó el nivel de exigencia para fabricantes, distribuidores y operadores independientes.
Qué significa la consolidación del mercado de drones agrícolas en Brasil
En este contexto, consolidación es el proceso mediante el cual un sector fragmentado empieza a contar con empresas más estructuradas, canales de venta integrados y prestadores capaces de operar con mayor escala. En el caso de los drones agrícolas, ese movimiento se observa en el acercamiento entre fabricantes de aeronaves, concesionarias de maquinaria, plataformas digitales y compañías especializadas en servicios de campo.
En la práctica, el operador que trabaja con una sola aeronave y depende únicamente de referencias puede tener más dificultades para competir. Eso no quiere decir que los pequeños negocios vayan a desaparecer. Muchos seguirán siendo relevantes al enfocarse en nichos regionales, aliarse con agrónomos y ofrecer una atención cercana al productor.
El punto central es que la operación ya no depende solamente del precio del equipo. Disponibilidad dentro de la ventana agronómica, soporte técnico, repuestos, capacitación y documentación pesan cada vez más en la decisión del cliente.
Los fabricantes tradicionales entran al canal de drones
El acercamiento entre el sector de drones y el agro tradicional ya es visible. Jacto, por ejemplo, anunció una alianza con DJI para ofrecer soluciones basadas en los modelos Agras T50 y T25, además del dron de mapeo Mavic 3M. La señal es clara: la aeronave empieza a tratarse como parte de un paquete mayor de soluciones agrícolas, no como una compra aislada.
Ese tipo de integración cambia la relación con el productor. Una concesionaria que ya provee maquinaria, piezas y asistencia puede presentar el dron dentro de una estrategia más amplia de manejo. Para el cliente, eso suele simplificar el acceso a capacitación, financiamiento y soporte. Para el distribuidor independiente, sube la vara: hay que demostrar conocimiento técnico y capacidad real de atención.
Cuidado, sin embargo, con dar por hecho que una marca reconocida garantiza resultados. El desempeño depende del relieve, la conectividad, la logística de baterías, la disponibilidad de agua, el producto autorizado y el cumplimiento de las reglas de la operación aeroagrícola. No hay atajos.
Las reglas del MAPA y de la ANAC exigen organización
La operación de drones agrícolas involucra más de un frente regulatorio. La ANAC (autoridad de aviación civil brasileña) fija las reglas aeronáuticas aplicables a las aeronaves no tripuladas, mientras que el Ministerio de Agricultura y Ganadería (MAPA) establece requisitos específicos para la actividad aeroagrícola y para la aplicación de productos.
Desde junio de 2026, el RBAC nº 100 organiza las operaciones de drones con base en el riesgo operacional, dividiéndolas en las categorías Abierta, Específica y Certificada. Para el operador agrícola, esto refuerza la necesidad de analizar no solo las características de la aeronave, sino también el perfil y las condiciones de la operación antes de definir los procedimientos.
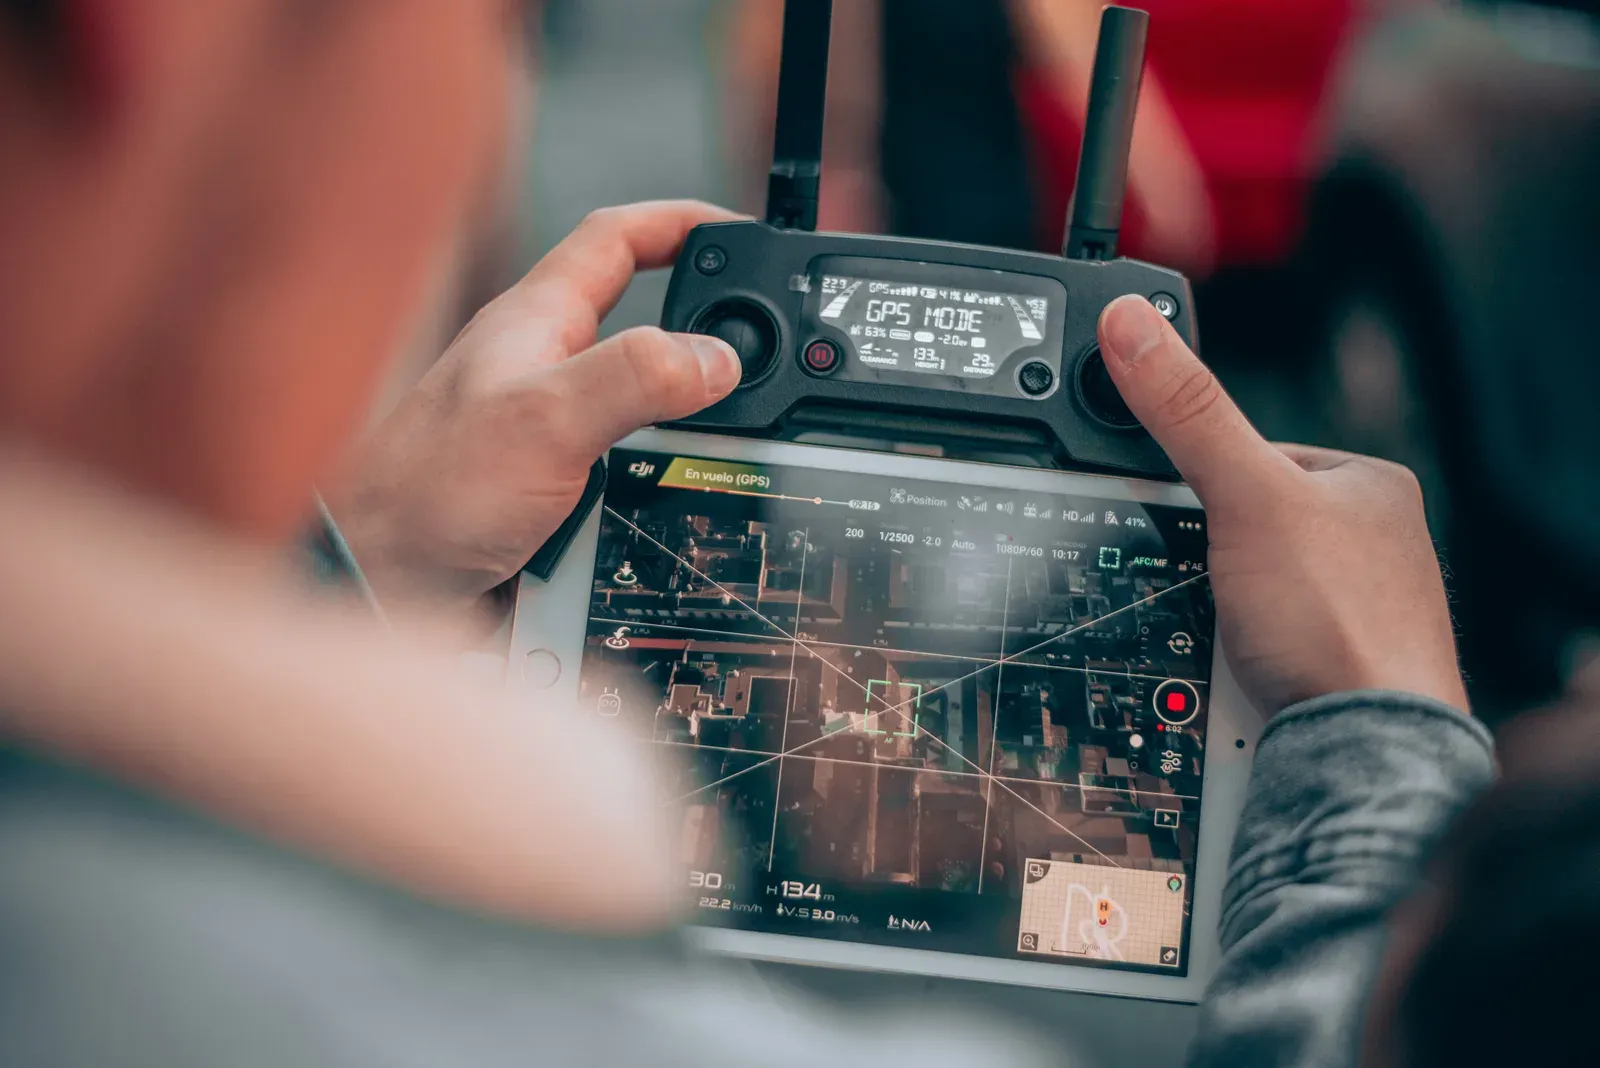
Foto: Miguel Ángel Hernández / Unsplash
El MAPA informa que el registro es obligatorio para los operadores aeroagrícolas que utilicen aeronaves tripuladas o pilotadas de forma remota. En el caso de los drones, debe hacerse en el SIPEAGRO, conforme a los requisitos de la Portaria MAPA nº 298, del 22 de septiembre de 2021.
Además del registro, la documentación puede incluir la comprobación de formación específica, el alta de la aeronave ante la ANAC y, tratándose de personas jurídicas, los documentos del responsable técnico. Vender o pilotar una aeronave, por sí solo, no habilita a ofrecer un servicio aeroagrícola de manera regular.
El operador también debe atender las reglas de registro y operación de la aeronave, las exigencias de seguridad de vuelo, la receta agronómica, la responsabilidad técnica y las normas ambientales aplicables en cada localidad. La documentación involucra distintos órganos y conviene revisarla antes de iniciar el servicio.
Este escenario favorece a las empresas organizadas. El responsable del negocio necesita conocer los límites de la aeronave, los productos autorizados, las condiciones meteorológicas, las distancias de seguridad y los registros exigidos. Tratar al dron como un equipo recreativo cuando se usa para aplicación agrícola amplía el riesgo operacional y regulatorio.
Qué distingue a los operadores mejor preparados
La consolidación tiende a beneficiar a los prestadores capaces de convertir la aplicación en un servicio completo. Algunos factores pesan más que otros:
- Planificación operacional: el equipo debe cumplir la ventana de aplicación sin comprometer la seguridad ni la calidad del trabajo.
- Mantenimiento y repuestos: baterías, bombas, motores y componentes de pulverización requieren inspección y reposición planificadas.
- Responsabilidad técnica: la recomendación y el uso de productos agrícolas deben respetar las reglas profesionales y la receta aplicable.
- Registro de datos: los mapas e informes de aplicación permiten al productor seguir la operación y tomar mejores decisiones de manejo.
- Capacidad de atención: capacitación, soporte remoto y presencia en campo pueden valer más que una pequeña diferencia de precio.
La flota, por sí sola, no resuelve nada. Tener más aeronaves sin logística, equipo humano ni mantenimiento eleva los costos y reduce la confiabilidad. La expansión sustentable depende de procesos, no solo de comprar equipos.
Foto: Dr Failov / Pexels
DJI, XAG y la búsqueda de alternativas
DJI Agras sigue siendo una de las marcas más reconocidas del segmento, con modelos orientados a pulverización, distribución y mapeo. XAG también ofrece plataformas para pulverización, fertilización y siembra. Otros fabricantes buscan diferenciarse con recursos como percepción del terreno, automatización, sensores y operación en áreas específicas.
La elección no debería basarse en la capacidad nominal anunciada. Hay que comparar autonomía real, disponibilidad de repuestos, compatibilidad con la operación local, capacitación, asistencia y requisitos de registro. Funciones como vuelo automatizado y seguimiento del relieve pueden ser útiles, pero su valor depende del ambiente y del tipo de cultivo.
Diversificar fabricantes reduce la dependencia de una sola cadena de suministro. Pero mezclar equipos también complica la capacitación, el mantenimiento y la gestión de datos. La decisión debe mirar el ciclo completo, no solo la ficha técnica.
Aplicación, siembra y datos abren nuevas oportunidades
La pulverización sigue siendo una de las aplicaciones más conocidas, pero no es la única. Según el modelo y la regulación aplicable, los drones pueden apoyar la siembra, la distribución de insumos y el levantamiento de información sobre los cultivos.
Foto: jean wimmerlin / Unsplash
El mapeo multiespectral es un buen ejemplo de servicio que genera valor incluso antes de la aplicación. Mapas de vigor, fallas de siembra y variaciones en el desarrollo ayudan a orientar inspecciones y decisiones de manejo. Ahí el operador deja de vender horas de vuelo para pasar a entregar información útil para el planeamiento agrícola.
Ese giro importa porque la aplicación suelta tiende a sufrir mayor presión de precios. Los servicios combinados —planificación, ejecución, documentación y análisis— construyen relaciones más duraderas dentro del mercado de drones agrícolas en Brasil. La tecnología entra al proceso de gestión y deja de ser apenas una herramienta de pulverización.
Conclusión
El mercado brasileño no solo está creciendo: se está profesionalizando. La llegada de empresas tradicionales, la obligación de registro ante el MAPA y las exigencias aeronáuticas vuelven la operación más compleja y dejan cada vez menos espacio para la improvisación.
El operador independiente aún puede competir, siempre que ofrezca confianza, regularidad y conocimiento técnico. Para fabricantes y distribuidores, el reto es integrar equipo, soporte y capa digital. Para el productor, la decisión pasa por evaluar el servicio completo, no solo el precio o la capacidad que promete el catálogo.
La consolidación reforzará el peso de factores que van mucho más allá de la aeronave: seguridad operacional, cumplimiento regulatorio, mantenimiento, formación, capacidad de atención y aprovechamiento de los datos generados en campo. Ahí el dron deja de ser una herramienta suelta y se vuelve parte de una operación agrícola realmente integrada.