Depois do boom: a consolidação do mercado de drones agrícolas brasileiro
Análise de mercado que vai além do número de unidades: mapeia a entrada de gigantes de máquinas, a disputa MAPA-ANAC sobre habilitação e o que separa os operadores que sobrevivem à consolidação.
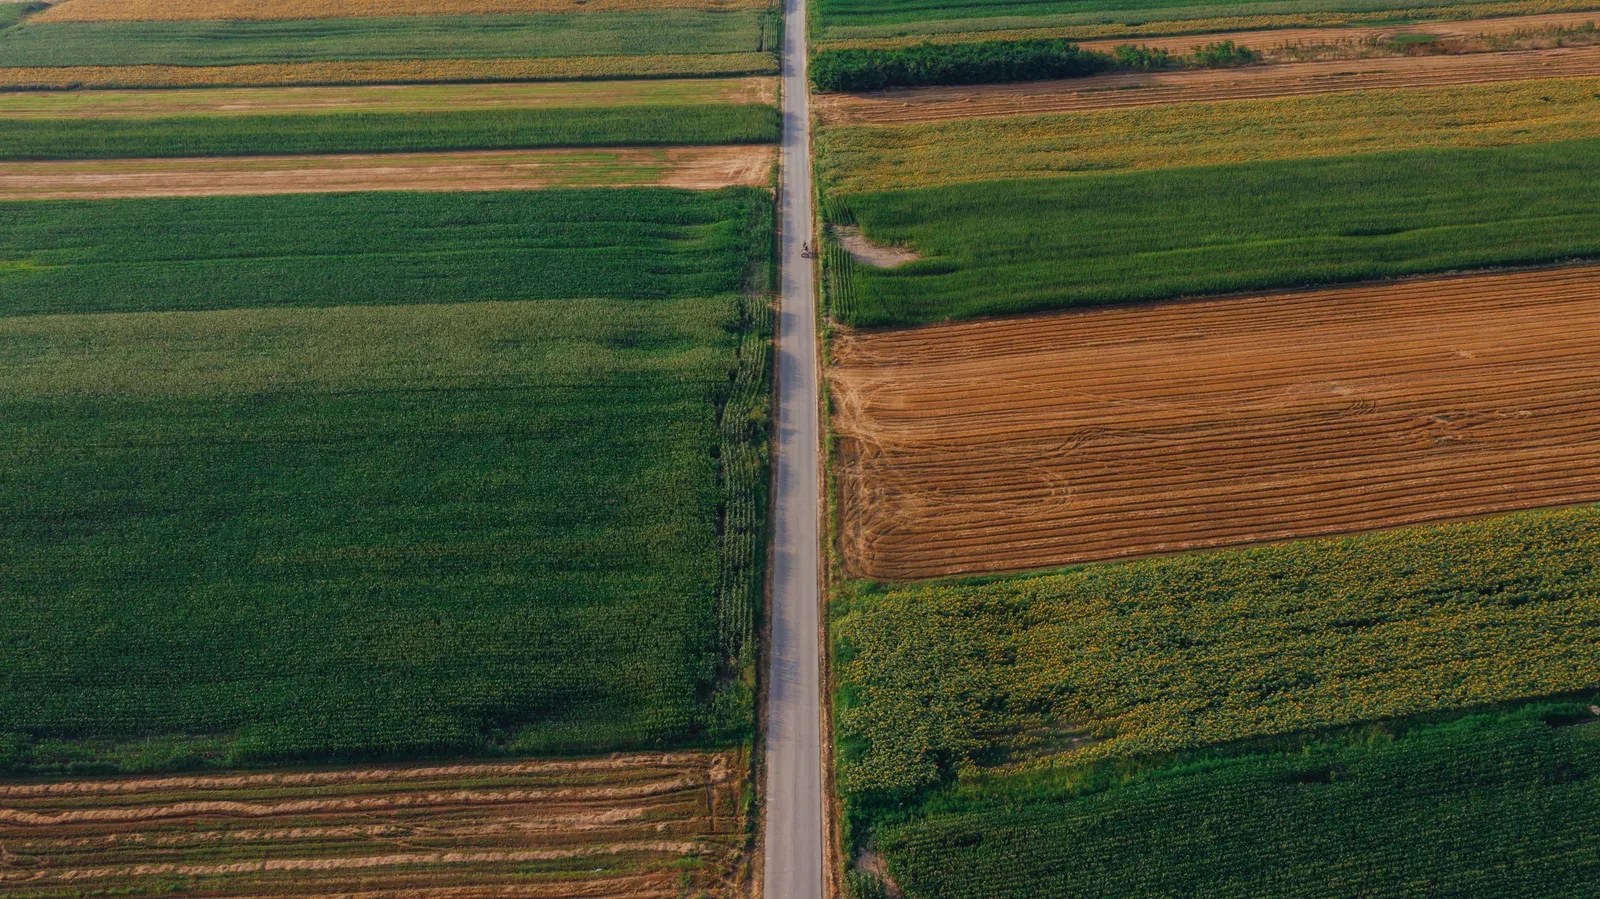
O mercado de drones agrícolas no Brasil entrou em uma fase mais competitiva. A tecnologia deixou de ser vista apenas como uma alternativa para pequenos prestadores e passou a integrar o portfólio de empresas tradicionais do agronegócio. Com isso, a disputa já não envolve somente a venda da aeronave: canais de distribuição, conformidade regulatória, manutenção e capacidade de entregar dados também definem quem consegue crescer.
A mudança não significa que o drone substituiu todas as formas de aplicação agrícola. O equipamento continua mais adequado a determinados cenários, como áreas de difícil acesso, operações localizadas e tarefas que exigem agilidade. No entanto, a profissionalização do serviço elevou o nível de exigência para fabricantes, revendas e operadores independentes.
O que é a consolidação do mercado de drones agrícolas no Brasil
No mercado de drones agrícolas no Brasil, consolidação é o processo pelo qual um setor fragmentado passa a contar com empresas mais estruturadas, canais de venda integrados e prestadores capazes de operar com maior escala. No caso dos drones agrícolas, esse movimento aparece na aproximação entre fabricantes de aeronaves, concessionárias de máquinas, plataformas digitais e empresas especializadas em serviços de campo.
Na prática, o operador que trabalha com uma única aeronave e depende apenas de indicações pode encontrar mais dificuldade para competir. Ainda assim, isso não significa que os pequenos negócios desaparecerão. Muitos podem continuar relevantes ao atuar em nichos regionais, formar parcerias com agrônomos e oferecer atendimento próximo ao produtor.
O ponto central é que a operação deixou de depender apenas do preço do equipamento. Disponibilidade na janela agronômica, suporte técnico, reposição de peças, treinamento e documentação passaram a influenciar diretamente a decisão do cliente.
Fabricantes tradicionais entram no canal de drones
A aproximação entre o setor de drones e o agronegócio tradicional já é visível. A Jacto, por exemplo, anunciou uma parceria com a DJI para oferecer soluções baseadas nos modelos Agras T50 e T25, além do drone de imageamento Mavic 3M. O movimento mostra que o equipamento aéreo começa a ser tratado como parte de um conjunto maior de soluções agrícolas, e não como uma compra isolada.
Esse tipo de integração muda a relação com o produtor. Uma concessionária que já fornece máquinas, peças e assistência pode apresentar o drone dentro de uma estratégia mais ampla de manejo. Para o cliente, isso tende a simplificar o acesso ao treinamento, ao financiamento e ao suporte. Para o revendedor independente, aumenta a necessidade de demonstrar conhecimento técnico e capacidade de atendimento.
A entrada de empresas tradicionais também exige cuidado na análise. A presença de uma marca conhecida não garante que o drone seja a melhor solução para todas as culturas ou propriedades. O desempenho depende de fatores como relevo, conectividade, logística de baterias, disponibilidade de água, produto autorizado e capacidade de cumprir as regras da operação aeroagrícola.
Regras do MAPA e da ANAC exigem organização
A operação de drones agrícolas envolve mais de uma frente regulatória. A ANAC estabelece as regras aeronáuticas aplicáveis às operações de aeronaves não tripuladas, enquanto o Ministério da Agricultura e Pecuária estabelece exigências específicas para a atividade aeroagrícola e para a aplicação de produtos.
Desde junho de 2026, o RBAC nº 100 organiza as operações de drones com base no risco operacional, dividindo-as nas categorias Aberta, Específica e Certificada. Para o operador agrícola, isso reforça a importância de analisar não apenas as características da aeronave, mas também o perfil e as condições da operação antes de definir os procedimentos necessários.
O MAPA informa que o registro é obrigatório para operadores aeroagrícolas que utilizam aeronaves tripuladas ou remotamente pilotadas. No caso dos drones, o registro deve ser realizado no SIPEAGRO, conforme os requisitos da Portaria MAPA nº 298, de 22 de setembro de 2021.
Além do registro, a documentação pode envolver comprovação de formação específica, cadastro da aeronave junto à ANAC e, no caso de pessoas jurídicas, documentos relacionados ao responsável técnico. Por isso, vender ou pilotar uma aeronave não é suficiente para oferecer um serviço de aplicação aeroagrícola de forma regular.
O operador também precisa observar as regras de cadastro e operação da aeronave, as exigências de segurança de voo, o receituário agronômico, a responsabilidade técnica e as normas ambientais aplicáveis em cada localidade. A documentação pode envolver diferentes órgãos e deve ser conferida antes do início do serviço.
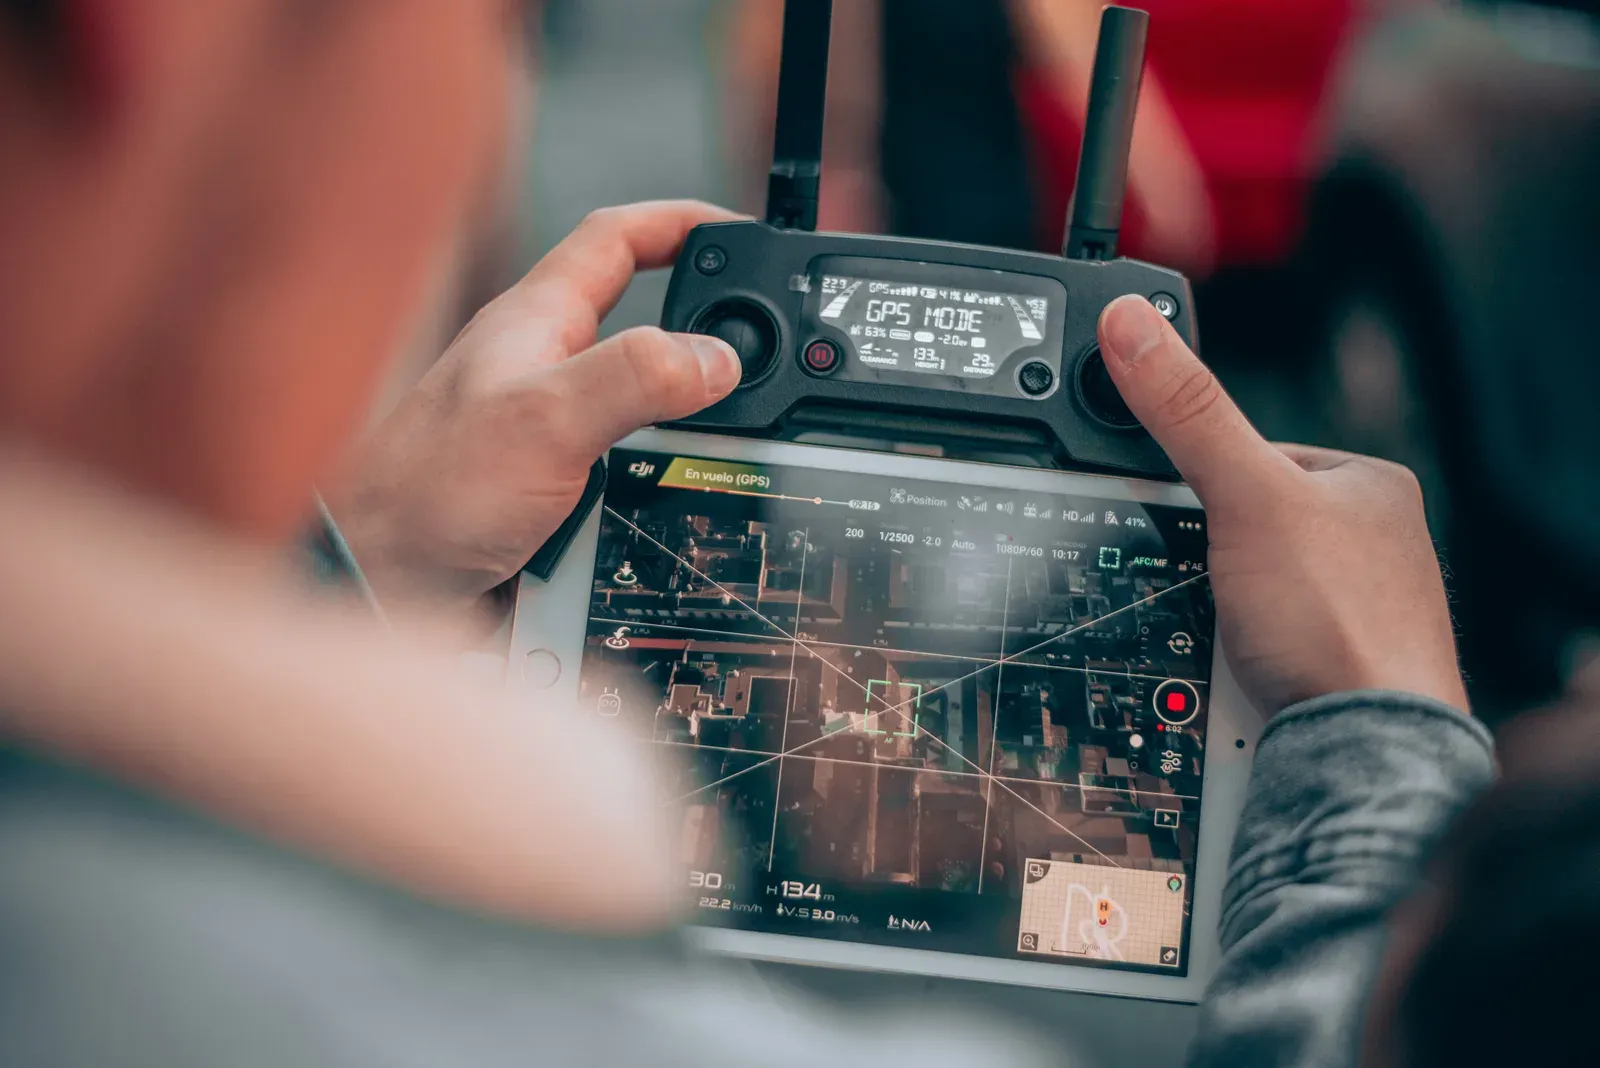
Foto: Miguel Ángel Hernández / Unsplash
Esse cenário favorece empresas organizadas. O responsável pelo negócio precisa conhecer os limites da aeronave, os produtos autorizados, as condições meteorológicas, as distâncias de segurança e os registros exigidos. Tratar o drone como um equipamento recreativo, quando ele é usado para aplicação agrícola, amplia o risco operacional e regulatório.
O que separa os operadores mais preparados
A consolidação do mercado de drones agrícolas no Brasil tende a beneficiar prestadores que conseguem transformar a aplicação em um serviço completo. Alguns fatores são especialmente importantes:
•Planejamento operacional: a equipe precisa atender a janela de aplicação sem comprometer a segurança ou a qualidade do trabalho.
•Manutenção e peças: baterias, bombas, motores e componentes de pulverização exigem inspeção e reposição planejadas.
•Responsabilidade técnica: a recomendação e o uso de produtos agrícolas devem respeitar as regras profissionais e o receituário aplicável.
•Registro de dados: mapas e relatórios de aplicação ajudam o produtor a acompanhar a operação e a tomar decisões de manejo.
•Capacidade de atendimento: treinamento, suporte remoto e presença em campo podem valer mais do que uma pequena diferença no preço.
A frota, por si só, não resolve esses desafios. Ter mais aeronaves sem logística, equipe e manutenção pode aumentar os custos e reduzir a confiabilidade do serviço. Por isso, a expansão sustentável depende de processos, e não apenas da aquisição de equipamentos.
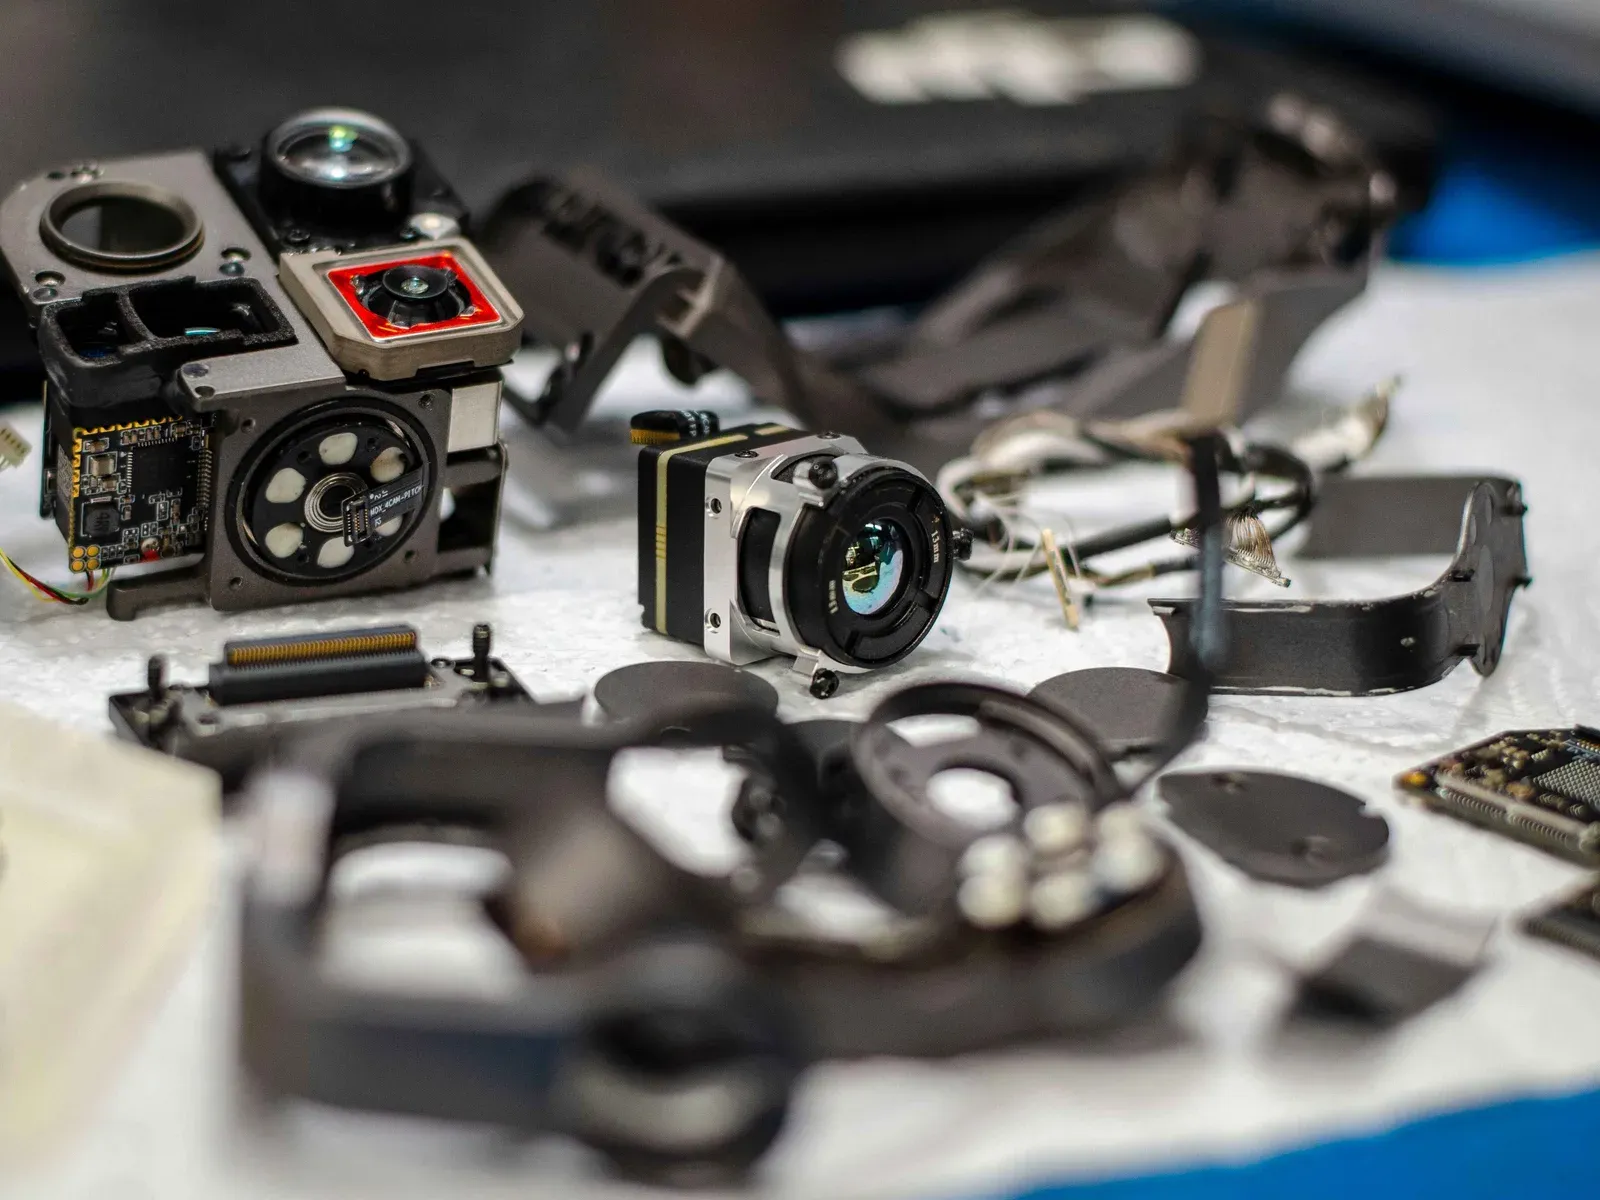
Foto: Dr Failov / Pexels
DJI, XAG e a busca por alternativas
A DJI Agras permanece entre as marcas mais conhecidas do segmento, com modelos voltados a pulverização, distribuição e imageamento. A XAG também oferece plataformas para pulverização, fertilização e semeadura. Já outras fabricantes buscam diferenciação por recursos como percepção do terreno, automação, sensores e operação em áreas específicas.
A escolha não deve ser feita apenas pela capacidade nominal anunciada. O comprador precisa comparar autonomia real, disponibilidade de peças, compatibilidade com a operação local, treinamento, assistência e requisitos de registro. Recursos como voo automatizado e acompanhamento do relevo podem ser úteis, mas seu valor depende do ambiente e do tipo de cultura.
A diversificação de fabricantes pode reduzir a dependência de uma única cadeia de fornecimento. Entretanto, misturar equipamentos também cria desafios de treinamento, manutenção e gestão de dados. A decisão precisa considerar o ciclo completo da operação.
Aplicação, semeadura e dados ampliam as oportunidades
A pulverização continua sendo uma das aplicações mais conhecidas, mas não é a única. Dependendo do modelo e da regulamentação aplicável, drones podem apoiar o lançamento de sementes, a distribuição de insumos e o levantamento de informações sobre as lavouras.
O imageamento multiespectral é um exemplo de serviço que pode gerar valor antes mesmo da aplicação. Mapas de vigor, falhas de plantio e variações no desenvolvimento ajudam a direcionar inspeções e decisões de manejo. Nesse caso, o operador deixa de vender apenas horas de voo e passa a oferecer informação para o planejamento agrícola.
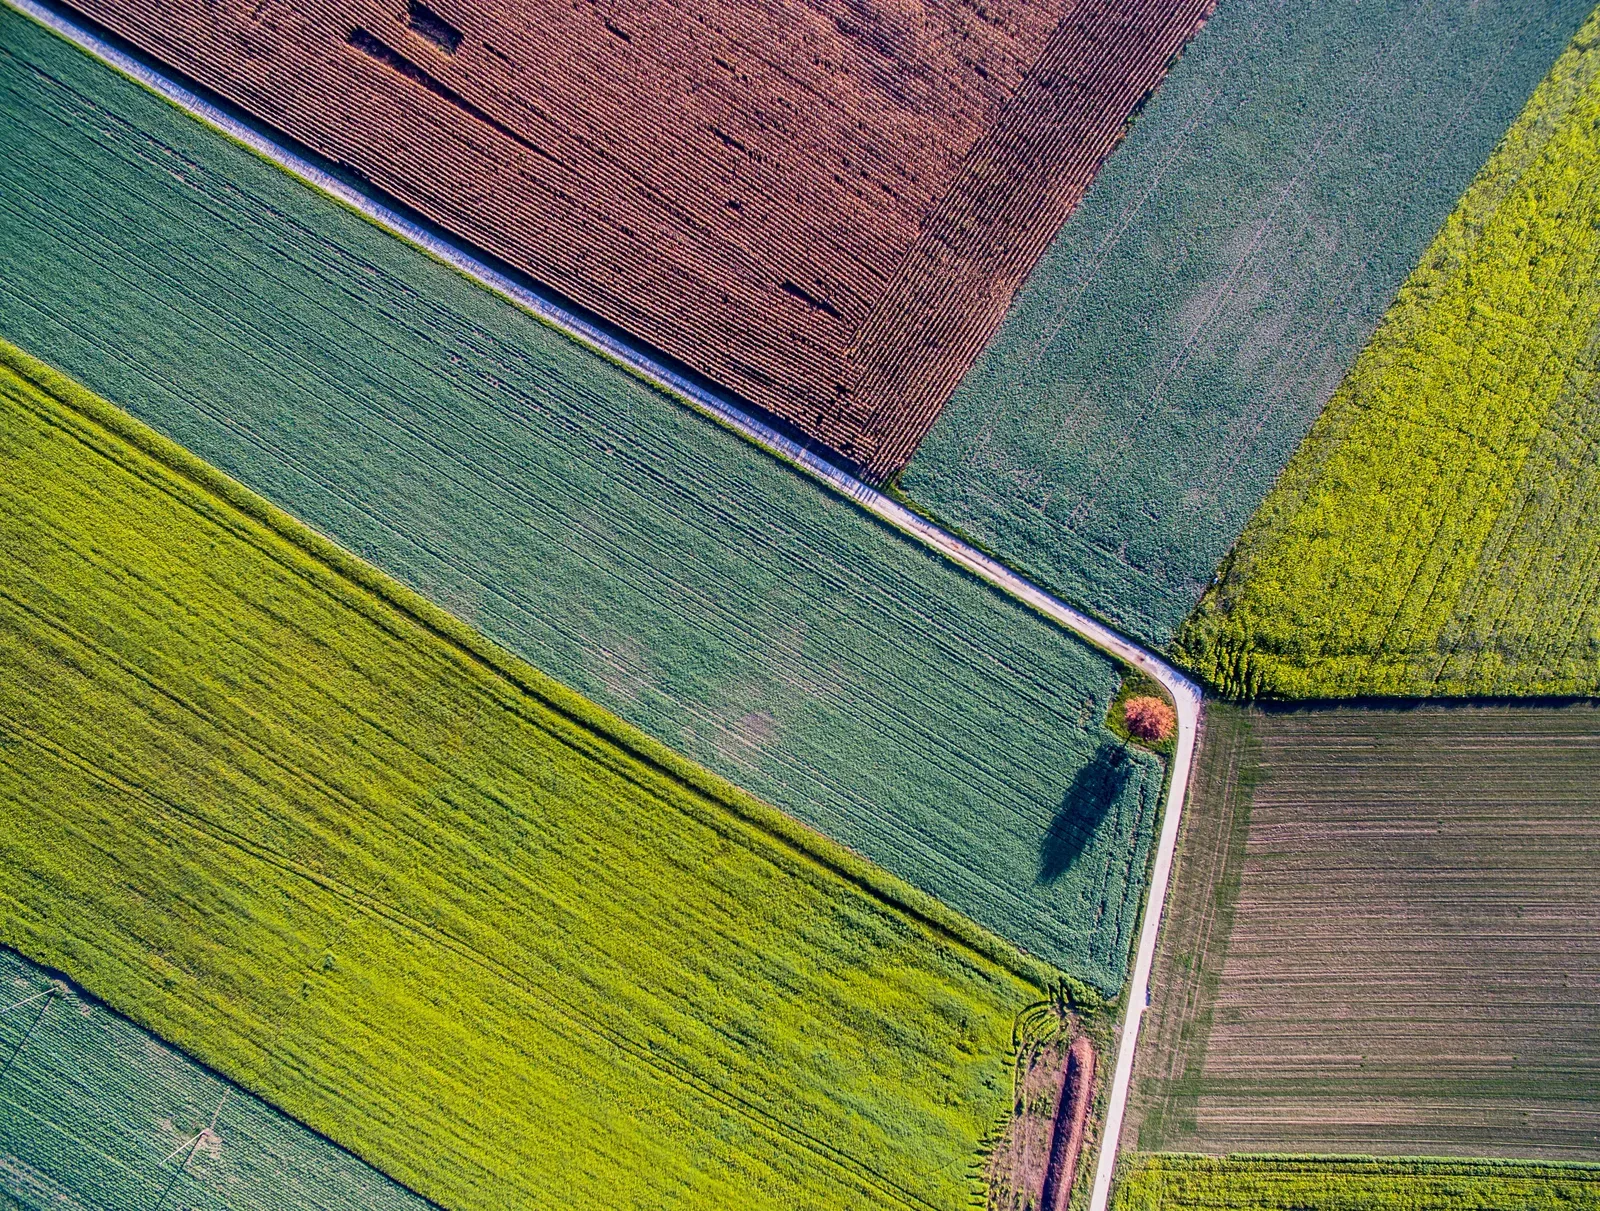
Foto: jean wimmerlin / Unsplash
Essa mudança é relevante porque a aplicação avulsa tende a sofrer maior pressão por preço. Em contrapartida, serviços combinados planejamento, execução, documentação e análise podem criar relações mais duradouras no mercado de drones agrícolas no Brasil. A tecnologia se torna parte do processo de gestão, e não apenas uma ferramenta de pulverização.
Conclusão
O mercado de drones agrícolas no Brasil não está apenas crescendo; ele está ficando mais profissional. A entrada de empresas tradicionais, a necessidade de registro no MAPA e as exigências aeronáuticas tornam a operação mais complexa e reduzem o espaço para improviso.
O operador independente ainda pode competir, mas precisa oferecer confiança, regularidade e conhecimento técnico. Para fabricantes e revendas, o desafio é combinar equipamento, suporte e integração digital. Para o produtor, a decisão passa por avaliar o serviço completo, e não somente o preço ou a capacidade anunciada no catálogo.
A consolidação do setor tende a aumentar a importância de fatores que vão além da aeronave, como segurança operacional, conformidade regulatória, manutenção, formação, capacidade de atendimento e uso dos dados gerados em campo. Nesse cenário, o drone deixa de ser apenas uma ferramenta de aplicação e passa a fazer parte de uma operação agrícola mais integrada.