DJI en la Covered List de la FCC: el efecto dominó sobre el mercado brasileño de drones
Mientras DroneDJ y sUAS cubren el veto desde el ángulo estadounidense, casi nadie está midiendo el impacto para Brasil: segundo mayor mercado de DJI Agriculture y altamente dependiente de repuestos, firmware y servicio técnico.
La Covered List es un registro que mantiene la Federal Communications Commission de Estados Unidos con equipos y servicios considerados un riesgo para la seguridad nacional estadounidense. Una vez incluido, el fabricante pierde la autorización para vender productos nuevos con radio es decir, prácticamente todo dron comercial en territorio estadounidense. Huawei, ZTE y Hikvision figuran allí desde 2022. Brasil no adhiere a esa lista ni la sigue de manera automática. En el país, la ANAC (autoridad brasileña de aviación civil) pasó a regular las aeronaves no tripuladas de uso civil mediante el RBAC 100, publicado en junio de 2026, mientras que Anatel conserva sus atribuciones sobre homologación y requisitos de telecomunicaciones aplicables a los equipos. Por lo tanto, el veto estadounidense a DJI no produce, por sí solo, un veto equivalente en el mercado brasileño.
Brasil es un mercado clave para DJI, y eso pesa
DJI Agriculture informó en febrero de 2024 que Brasil había superado a Estados Unidos como segundo mayor mercado de pulverizadores de la marca, solo por detrás de China. El Agras T40 y el T50 dominan la operación en caña, soja y café. La AsBraAg estima que más de 12.000 unidades de la línea Agras estaban activas en el país a finales de 2024, concentradas en Mato Grosso, Goiás y el oeste paulista.
Si Estados Unidos sale del tablero, las cuentas de DJI cambian. Menos escala de producción en los SKUs civiles premium, presión sobre el margen y lo que casi nadie menciona reasignación de stock de repuestos críticos hacia los mercados que aún compran equipos nuevos. Brasil, en teoría, debería beneficiarse. Pero hay un pero.
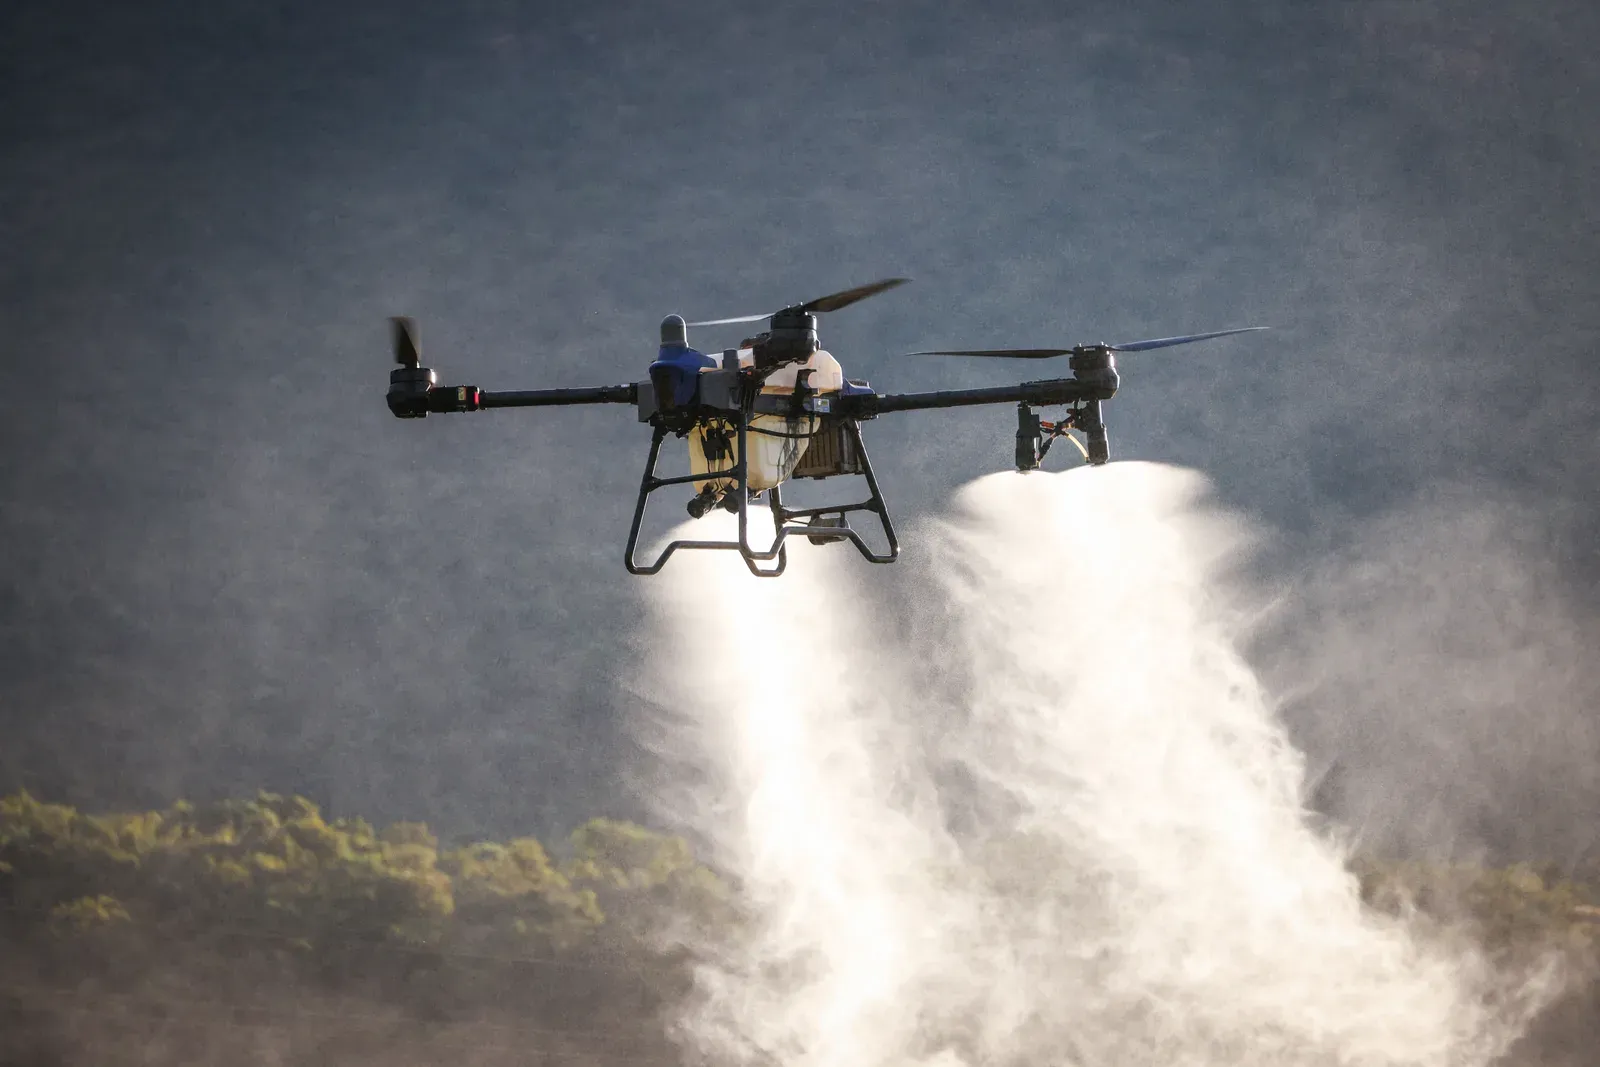
Foto: Magda Ehlers / Pexels
El detalle: los repuestos no siguen la lógica del stock, sino la de la línea activa
Cuando un modelo sale de línea en los grandes mercados, la producción de repuestos se apaga con él. No de inmediato, pero sí en un plazo de 18 a 24 meses. Operadores que compraron el Mavic 3 Enterprise en 2023 ya reportan plazos de 45 a 60 días para recibir ESC y módulos RTK vía servicio autorizado en São Paulo (dato recolectado en noviembre de 2024 en tres centros técnicos). Con el Mavic 4 posiblemente bloqueado en EE. UU., ese patrón tiende a empeorar para toda la línea civil.
Cuatro impactos del veto DJI Brasil para el operador local
- Precio: la pérdida del mayor mercado consumidor reduce la dilución del costo fijo. Expectativa realista: un traslado del 8% al 15% en el precio en reales hasta el segundo semestre de 2026, además del efecto cambiario.
- Servicio técnico: más cola en los centros autorizados (DJI Care Refresh incluido), con plazos de reparación que saltarían de los actuales 20-30 días a probablemente 40-60.
- Firmware y geofencing: DJI ya demostró, en enero de 2025, que ajusta el geofencing globalmente por decisión política (retiró restricciones en EE. UU. tras presión). Brasil se convierte en variable de ajuste, para mejor o para peor.
- Competencia: Autel Robotics (también en la mira), Skydio (que abandonó el segmento consumer), Parrot (Anafi USA) y chinos de segunda línea como Autel EVO y XAG empiezan a mirar Brasil con más apetito.
El caso XAG: una alternativa frente al veto DJI Brasil
XAG, empresa china con sede en Guangzhou, es el segundo mayor fabricante mundial de drones agrícolas y opera en Brasil desde 2022 mediante distribuidores en Cuiabá y Rondonópolis. El modelo P100 Pro carga 50 litros y compite de frente con el Agras T50. No tiene la red de servicio de DJI. Todavía. Pero si DJI vacila en atención durante el ciclo 2025/2026, XAG tiene 24 meses para construir capilaridad. En mi lectura, es el escenario más probable.
Foto: Loren King / Unsplash
Del lado enterprise (mapeo, inspección, seguridad pública), la conversación es distinta. WingtraOne, senseFly (lo que quedó de ella), Wingtra Gen II y Quantum-Systems Trinity Pro ya son alternativas maduras para fotogrametría y LiDAR. Más caras —normalmente entre 2 y 4 veces el equivalente DJI— pero con cadena europea y sin riesgo de que un veto estadounidense contamine la cadena global.
Qué pueden hacer (y qué no) la ANAC y Anatel
Poco, honestamente. La ANAC regula la operación, no al fabricante. Anatel homologa producto por producto. Ninguna de las dos tiene mandato para intervenir en una cadena de suministro internacional.
El movimiento existente es político: la bancada del agronegocio empezó, en octubre de 2024, a discutir de manera informal la creación de una línea del BNDES para fabricación nacional de drones agrícolas. Un proyecto que, si sale, sale lento. Cinco años como mínimo para una alternativa nacional escalable.
Mientras tanto, el Remote ID brasileño (la versión local del estándar discutido en el RBAC-E 94 revisado) sigue trabado en consulta pública. Si el país tuviera un marco claro de rastreo, tendría más poder de negociación para exigirle a DJI compromisos de soporte de largo plazo. No lo tiene. Pierde.
Qué hacer ahora: recomendaciones prácticas
Foto: RUT MIIT / Unsplash
- Anticipar la compra de repuestos críticos (ESC, motores, baterías TB65/TB60, módulos RTK) para flotas con más de 12 meses de uso. Comprar stock para 12 meses ahora, antes del ajuste de precios.
- Reevaluar los contratos de DJI Care Refresh: si el servicio se degrada, el valor del seguro cae. Negociar SLA por escrito con el distribuidor.
- Para nuevas adquisiciones enterprise en 2025, pedir cotización paralela de WingtraOne Gen II y Quantum-Systems Trinity Pro. Probablemente no cierre por precio, pero sirve para presionar al distribuidor DJI.
- Flota agrícola: probar 1 o 2 unidades XAG P100 Pro en paralelo. No sustituir todo, pero dejar de depender 100% de un solo fabricante es higiene básica de gestión de riesgo.
- Seguir mensualmente el sitio de la FCC (proceeding 21-232) y los comunicados de DJI Global. La decisión binaria sale hasta el 23 de diciembre de 2025.
Consideraciones finales sobre el veto DJI Brasil
El veto estadounidense a DJI no es solo un problema estadounidense. En Brasil, puede afectar la cadena de suministro, los plazos de reparación y la planificación de nuevas compras. Es un problema de arquitectura del mercado global, y el país —como consumidor relevante de drones agrícolas de la marca— puede sentirlo en el bolsillo, en la sala de servicio técnico y en la disponibilidad de firmware durante los próximos 18 meses.
Quien trate esto como "asunto de gringos" va a llegar a 2026 con la flota parada esperando repuestos. El movimiento inteligente no es salir de DJI. Es dejar de depender solo de ella. La hegemonía que la marca construyó en Brasil fue, en parte, culpa del propio mercado, que aceptó el monopolio de facto porque era barato y funcionaba. Va a seguir funcionando. Solo que más caro, más lento y con un asterisco geopolítico que nadie pidió.