DJI na Covered List da FCC: o efeito dominó no mercado brasileiro de drones
Enquanto DroneDJ e sUAS cobrem o veto americano pelo ângulo dos EUA, ninguém está lendo o impacto para o Brasil — 2º maior mercado da DJI Agriculture e altamente dependente de peças, firmware e assistência técnica.
A Covered List é uma lista mantida pela Federal Communications Commission dos EUA com equipamentos e serviços considerados risco à segurança nacional americana. Uma vez incluído, o fabricante perde a autorização para vender novos produtos com rádio (praticamente todo drone comercial) no território dos EUA. Huawei, ZTE e Hikvision já estão lá desde 2022. O Brasil não é signatário da lista. O Brasil não acompanha automaticamente a lista americana. No país, a ANAC passou a regulamentar as aeronaves não tripuladas de uso civil pelo RBAC 100, publicado em junho de 2026, enquanto a Anatel mantém suas atribuições relacionadas à homologação e aos requisitos de telecomunicações aplicáveis aos equipamentos. Portanto, o banimento americano da DJI não produz, por si só, um banimento equivalente no mercado brasileiro.
Brasil é um mercado importante para a DJI — e isso importa
A DJI Agriculture divulgou em fevereiro de 2024 que o Brasil ultrapassou os EUA como segundo maior mercado de pulverizadores da marca, atrás apenas da China. O Agras T40 e o T50 dominam a operação em cana, soja e café — a estimativa da AsBraAg é de que mais de 12 mil unidades da linha Agras estejam ativas no país no final de 2024, com concentração em Mato Grosso, Goiás e no oeste paulista. Se os EUA saem do jogo, a matemática da DJI muda. Menos escala de produção nos SKUs civis premium, pressão sobre margem, e — o que pouco se diz — realocação de estoque de peças críticas para os mercados que ainda compram novos equipamentos. O Brasil deveria, em tese, se beneficiar dessa realocação. Mas há um porém. O porém: peça de reposição não segue lógica de estoque, segue lógica de linha ativa Quando um modelo sai de linha em mercados grandes, a produção de peça de reposição some junto — não imediatamente, mas em 18 a 24 meses. Operadores que compraram Mavic 3 Enterprise em 2023 já relatam prazos de 45 a 60 dias para receber ESC e módulos de RTK via assistência autorizada em São Paulo (dado colhido em novembro de 2024 junto a três centros técnicos). Com o Mavic 4 possivelmente barrado nos EUA, esse padrão tende a piorar para toda a linha civil.
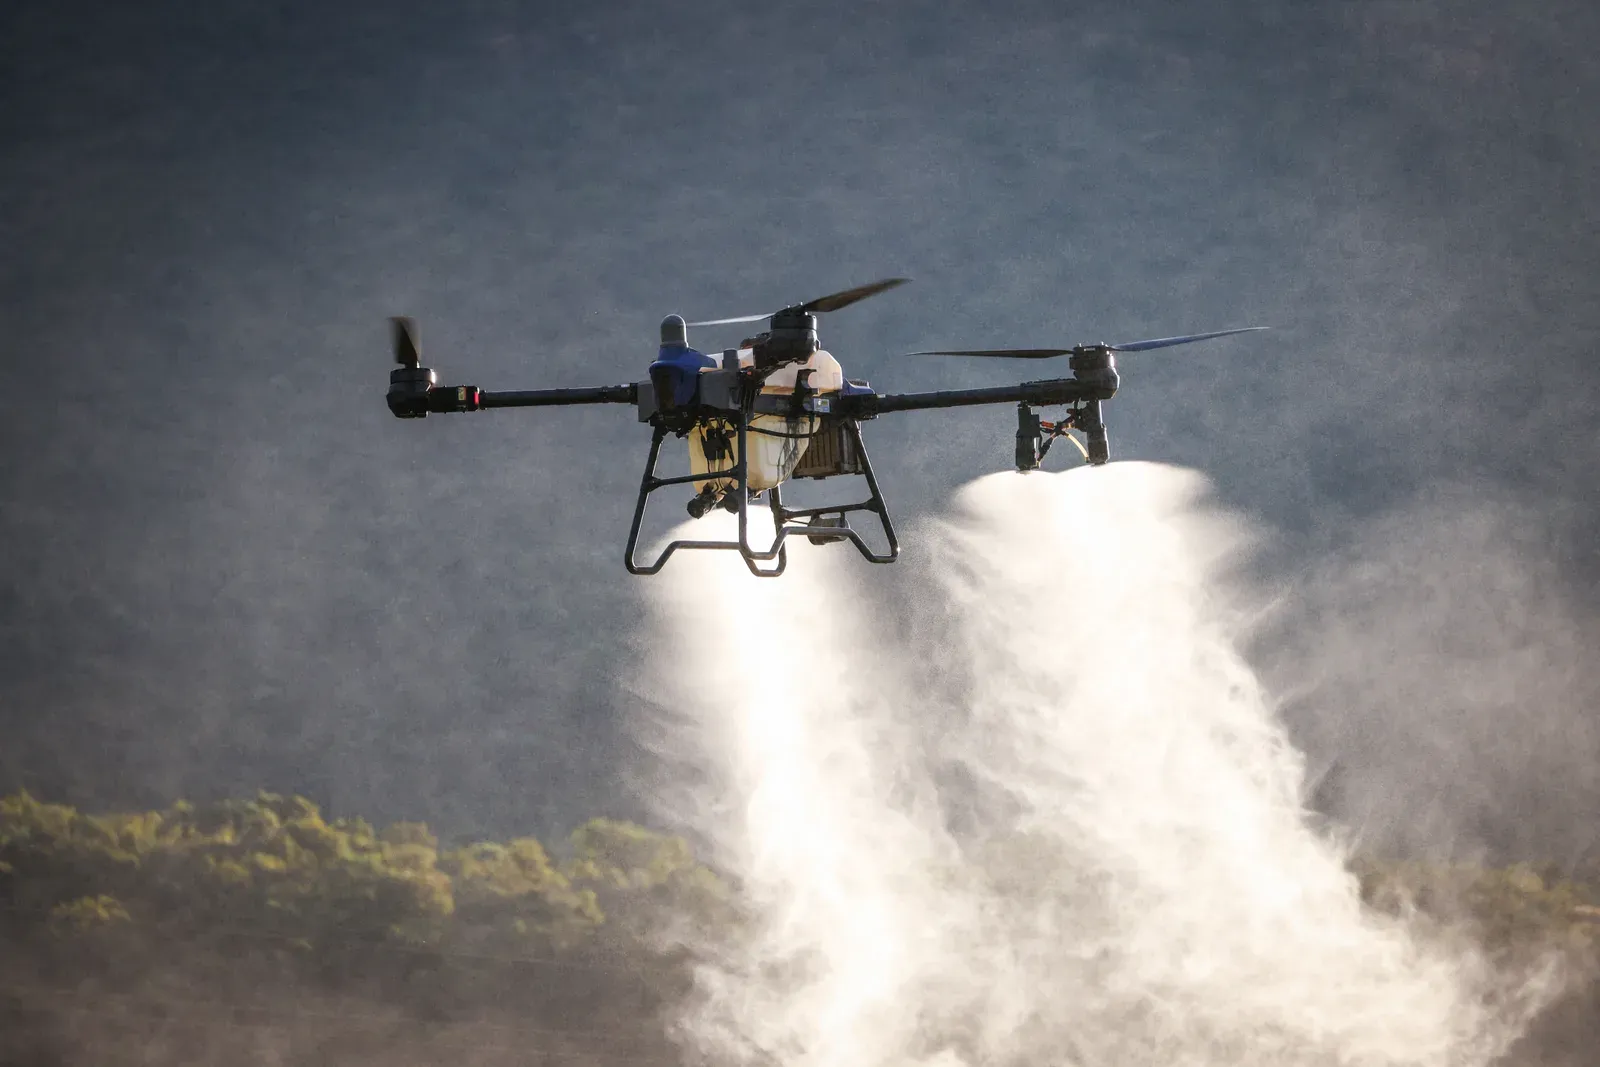
Foto: Magda Ehlers / Pexels
Quatro impactos do DJI ban Brasil para o operador brasileiro
Preço: Preço: a perda do maior mercado consumidor reduz a diluição de custo fixo. Expectativa realista: repasse de 8% a 15% no preço em reais até o segundo semestre de 2026, além do efeito câmbio. Assistência técnica: fila maior nos centros autorizados (DJI Care Refresh incluído), com prazos de reparo saindo dos atuais 20-30 dias para provavelmente 40-60. Firmware e geofencing: a DJI já mostrou, em janeiro de 2025, que mexe em geofencing globalmente por decisão política (removeu restrições nos EUA após pressão). O Brasil vira variável de ajuste — para melhor ou pior. Concorrência: Autel Robotics (também na mira), Skydio (que abandonou o mercado consumer), Parrot (Anafi USA) e chineses de segunda linha como Autel EVO e XAG começam a olhar o Brasil com mais fome.
O caso XAG: uma alternativa em um cenário de DJI ban Brasil
A XAG, chinesa de Guangzhou, é a segunda maior fabricante mundial de drone agrícola e opera no Brasil desde 2022 via distribuidores em Cuiabá e Rondonópolis. O modelo P100 Pro carrega 50 litros e concorre diretamente com o Agras T50. Não tem a rede de assistência da DJI — ainda. Mas se a DJI titubear em atendimento no ciclo 2025/2026, a XAG tem 24 meses para construir capilaridade. Na minha leitura, é o cenário mais provável. Do lado enterprise (mapeamento, inspeção, segurança pública), a conversa é outra. WingtraOne, senseFly (o que sobrou dela), Wingtra Gen II e Quantum-Systems Trinity Pro já são alternativas maduras para fotogrametria e LiDAR. Mais caras — em geral 2x a 4x o equivalente DJI — mas com cadeia europeia e sem risco de veto americano contaminando a cadeia global.
Foto: Loren King / Unsplash
O que a ANAC e a ANATEL podem ou não fazer
Pouco, honestamente. A ANAC regula operação, não fabricante. A ANATEL homologa produto por produto. Nenhuma das duas tem mandato para intervir em cadeia de suprimento internacional. O que existe de movimento é político: a bancada do agronegócio começou, em outubro de 2024, a discutir informalmente a criação de linha do BNDES para fabricação nacional de drone agrícola — projeto que, se sair, sai lento. Cinco anos, no mínimo, para uma alternativa nacional escalável. Enquanto isso, o Remote ID brasileiro (a versão local do padrão discutido na RBAC-E 94 revisada) segue emperrado em consulta pública. Se o país tivesse um framework claro de rastreamento, teria mais poder de barganha para exigir da DJI compromissos de suporte de longo prazo. Não tem. Perde.
O que fazer agora: recomendações práticas
Antecipar compra de peças críticas (ESC, motores, baterias TB65/TB60, módulos RTK) para frotas com mais de 12 meses de uso — comprar 12 meses de estoque agora, antes do repasse. Reavaliar contratos de DJI Care Refresh: se a assistência degrada, o valor do seguro cai. Negociar SLA por escrito com o distribuidor. Para novas aquisições enterprise em 2025, pedir cotação paralela de WingtraOne Gen II e Quantum-Systems Trinity Pro. Provavelmente não vai fechar no preço, mas serve para pressionar o distribuidor DJI. Frota agrícola: testar 1-2 unidades XAG P100 Pro em paralelo. Não substituir tudo — mas parar de ter 100% de dependência de um único fabricante é higiene básica de gestão de risco. Acompanhar mensalmente o site da FCC (proceeding 21-232) e o comunicado da DJI Global. A decisão binária sai até 23 de dezembro de 2025.
Foto: RUT MIIT / Unsplash
Considerações finais sobre o DJI ban Brasil
O veto americano à DJI não é apenas um problema americano. No Brasil, o DJI ban Brasil pode afetar a cadeia de suprimentos, os prazos de reparo e o planejamento de novas compras. É um problema de arquitetura de mercado global, e o país — como importante consumidor de drones agrícolas da marca — pode sentir os efeitos no bolso, no prazo de reparo e na disponibilidade de firmware nos próximos 18 meses. Quem tratar isso como "assunto dos gringos" vai chegar em 2026 com frota parada esperando peça. O movimento inteligente não é sair da DJI. É parar de depender só dela. A hegemonia que a marca construiu no Brasil foi, em parte, culpa do próprio mercado — que aceitou o monopólio de fato porque era barato e funcionava. Vai continuar funcionando. Só que mais caro, mais lento, e com um asterisco geopolítico que ninguém pediu.