El gran reacomodo de los drones agrícolas: veto en EE.UU., reapertura en la UE y el vacío que queda
Un mapeo global de cómo el veto de la FCC a las radios chinas, la reapertura europea a la fumigación con UAV y la hegemonía de DJI y XAG están rediseñando la flota agrícola en 2026.
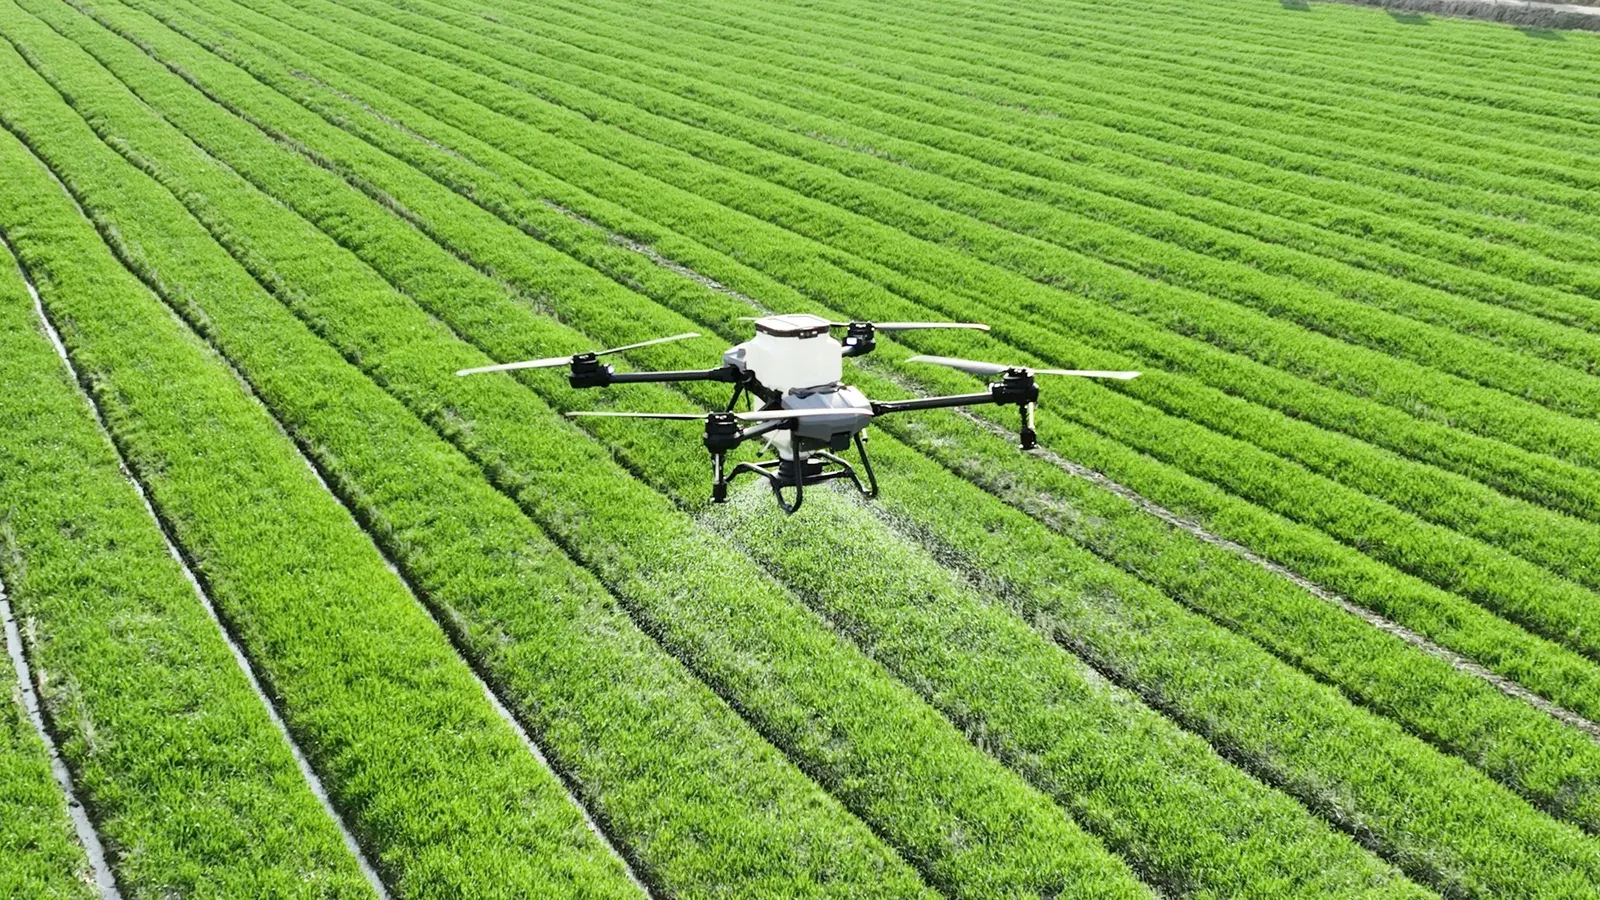
En enero de 2026, un productor de soja en Mato Grosso recibió de vuelta el pedido de importación de un DJI Agras T50: negado. Del otro lado del Atlántico, una cooperativa vitivinícola en La Rioja acaba de recibir autorización de AESA para fumigar 400 hectáreas con ese mismo modelo. La pregunta que atraviesa hoy al sector de los drones agrícolas ya no es sobre adopción: es sobre geopolítica de hardware.
El reacomodo de 2026 tiene tres vectores simultáneos: el veto de la FCC estadounidense a la homologación de radios de fabricantes chinos incluidos en el Covered List, la reapertura regulatoria europea a la fumigación con UAV vía EASA SORA 2.5, y la concentración casi absurda de DJI y XAG, que juntas concentran entre el 85% y el 90% de la flota global de fumigadores agrícolas. El vacío entre esos tres ejes es donde vive —o muere— el productor promedio.
Lo que está cambiando en los drones agrícolas en 2026
Definición rápida: los drones agrícolas son UAV multirrotor o de ala fija configurados para fumigación, siembra, mapeo multiespectral o dispersión de insumos biológicos, con cargas útiles de 10 kg a 70 kg y tanques que hoy ya alcanzan los 50 litros. Operan con RTK/PPK para precisión centimétrica e integran sensores NDVI o LiDAR cuando se usan para scouting. Según DroneAnalyst, el segmento creció un 34% en unidades entre 2024 y 2025.
Lo que casi nadie dice es que esa expansión ocurrió sobre una base de proveedores muy estrecha. Quiten a DJI y XAG del mapa y el sector global pierde escala al instante.
EE.UU.: el veto de la FCC y el efecto dominó en el Part 137
En septiembre de 2025, la FCC finalizó la regla que impide nuevas autorizaciones de equipos para empresas del Covered List; DJI y Autel están allí desde 2022. En la práctica, esto significa que los modelos lanzados después de la fecha de corte —incluidos el Agras T50 y el T25— no obtienen homologación de radio en Estados Unidos. Las flotas heredadas siguen volando; las nuevas, no entran.
El reflejo en el Part 137 (la autorización de la FAA para aplicación aérea) fue inmediato. Operadores como Rantizo e Hylio tomaron aire. Hylio, con sede en Texas, prácticamente duplicó los pedidos de su AG-272 en el último trimestre de 2025. Pero la brecha de precios sigue siendo brutal: un AG-272 cuesta unos US$ 55.000; un T50 llegaba a US$ 22.000 antes del veto.
Para los drones agrícolas que operan en EE.UU., ese diferencial de precio y las restricciones de homologación levantan una barrera adicional: los fabricantes locales tienen que ampliar producción sin perder competitividad, justo cuando la demanda apunta a crecer.
La verdad incómoda es que la industria estadounidense no tiene capacidad instalada para atender la demanda proyectada de 2026-2027. Van a faltar drones en el cinturón del maíz. Así de simple.
Europa: la reapertura vía EASA SORA 2.5
Europa pasó años atrapada en una paradoja: prohibía la fumigación aérea por la Directiva 2009/128/EC, pero permitía derogaciones caso por caso. Con la actualización de SORA 2.5 en octubre de 2025 y una categoría específica para aerial application UAS, países como España, Italia, Grecia y Portugal abrieron corredores operativos para viñedos, olivares y cultivos en pendientes pronunciadas, donde el tractor sencillamente no entra.
El caso español es el más avanzado. Hasta febrero de 2026, AESA autorizó a 1.240 operadores para usar el XAG P100 Pro y el DJI Agras T40 en viñedos de La Rioja, Ribera del Duero y Galicia. El argumento técnico fue sólido: la fumigación con UAV mediante boquillas centrífugas reduce el drift hasta un 70% frente a los atomizadores tractorizados, según un estudio de la Universidad Politécnica de Madrid.
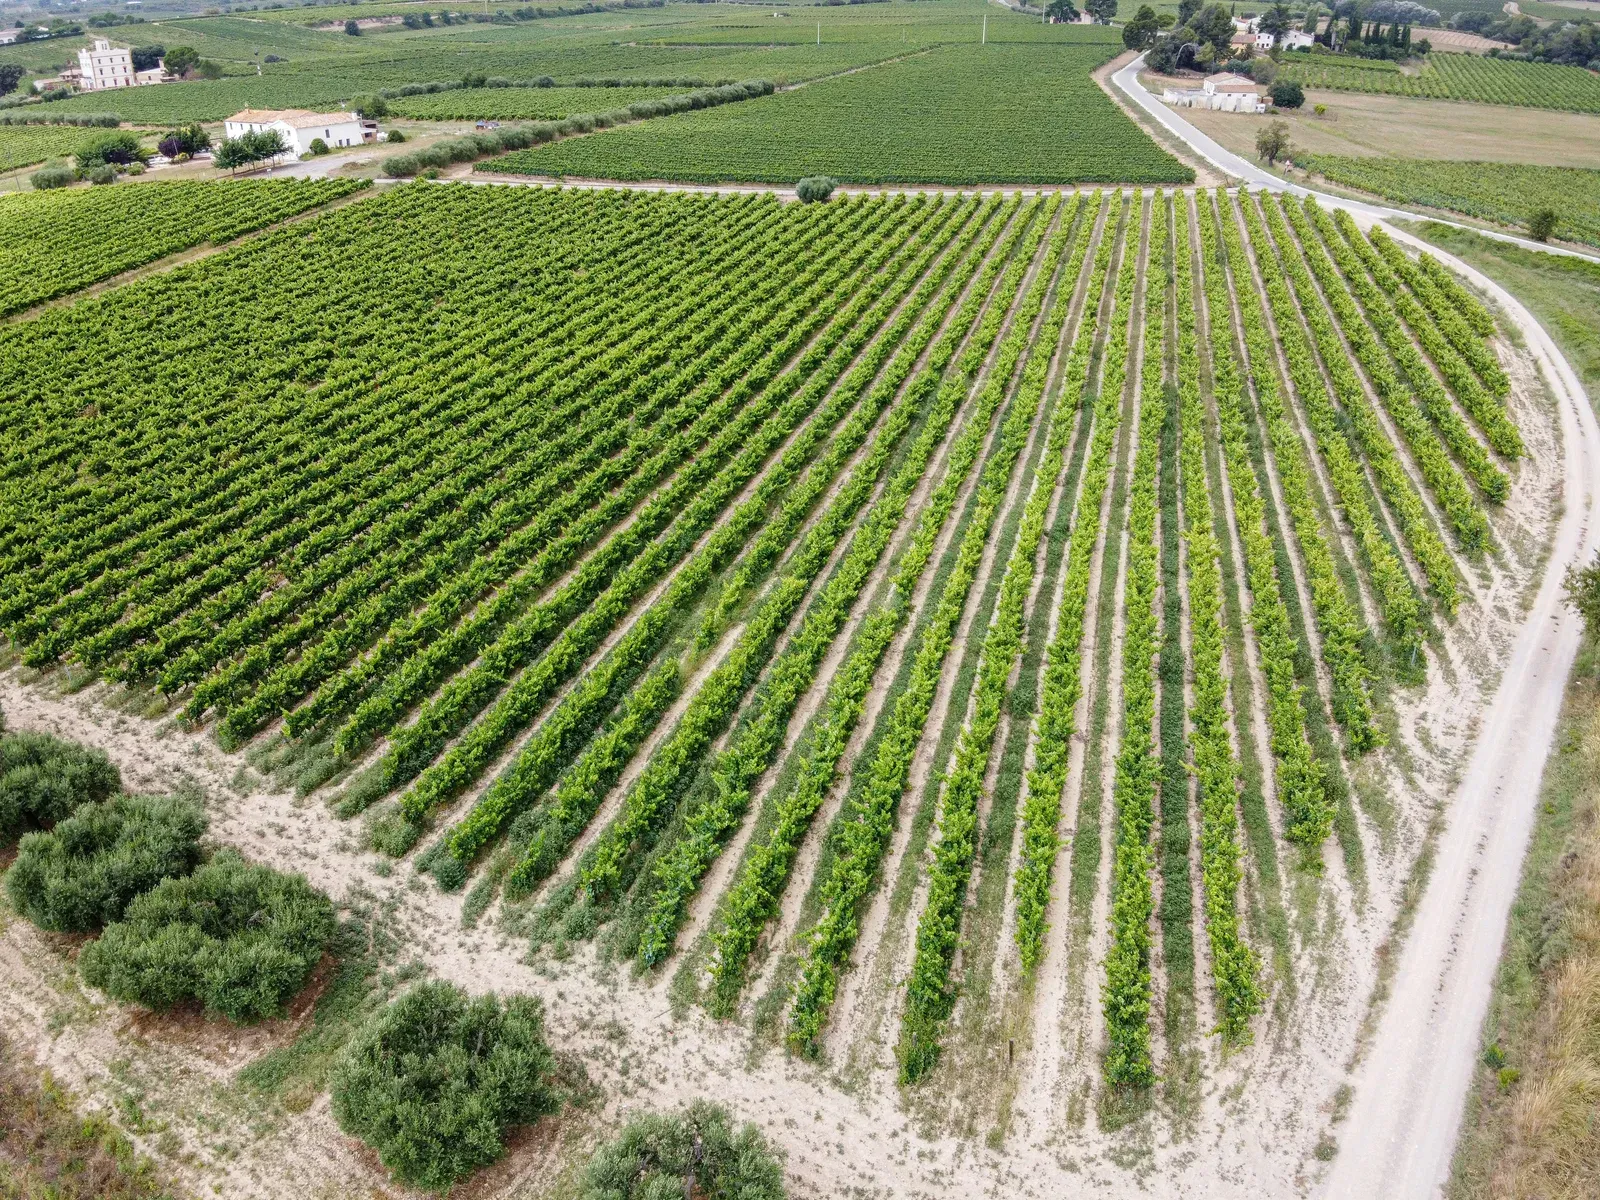
Curiosamente, el mismo hardware vetado en EE.UU. se está convirtiendo en el estándar de facto del renacer europeo. La ironía es evidente.
El duopolio DJI/XAG y por qué nadie logra alcanzarlos
Si miramos la flota global instalada:
- DJI Agras (líneas T25, T50, T70P): estimación de 320.000 unidades en campo a fines de 2025.
- XAG (P100 Pro, V50): unas 180.000 unidades, fuerte en Asia y ahora en Europa.
- El resto (Hylio, Rantizo, Guardian Agriculture, ABZ Innovation, EAVision): sumados, menos de 40.000.
El motivo del despegue no es solo el precio. Es el stack completo: RTK integrado, planificación de misión por lote desde la app nativa, dispersión de insumos sólidos con el mismo chasis, soporte posventa regional. Guardian Agriculture, con sede en Massachusetts, tiene hardware bonito —el SC1 es eléctrico y carga 90 kg— pero tarda 8 meses en entregar. DJI entrega en 3 semanas por distribuidor.
Mi lectura: sin política industrial explícita —subsidio, tax credit tipo IRA, compra gubernamental garantizada— ningún fabricante occidental cierra esa brecha antes de 2028. Es ingeniería de escala, no de invención.
¿Y Brasil en medio de todo esto?
Brasil se volvió, de entrada, uno de los mayores mercados netos para DJI Agras fuera de China. La ANAC (autoridad brasileña de aviación civil) regula la operación mediante el RBAC-E 94 y la homologación para fumigación pasa por el MAPA (Acto n.º 62/2023, actualizado en 2025). Según estimación de AsBraap: 15.000 fumigadores operando en el país en enero de 2026, con previsión de 22.000 para diciembre.
Lo que preocupa es la dependencia de un único proveedor. Si algún ruido diplomático interrumpe el flujo —escenario improbable, pero no cero— el agro brasileño pierde la herramienta que hoy pulveriza caña, soja y café en zonas donde el autopropulsado no llega. No hay un plan B doméstico a la altura. Skydrones y XMobots hacen drones excelentes de mapeo, pero no juegan en la categoría de fumigación pesada.
La próxima fase de expansión de los drones agrícolas dependerá menos de demostrar eficiencia en el campo y más de la diversificación de la cadena de proveedores, la previsibilidad regulatoria y la capacidad de asistencia técnica local.
Consideraciones finales
El tablero de 2026 se ve así: Europa abre, EE.UU. cierra, Asia domina y Brasil aprovecha, por ahora. Tres cosas para seguir de cerca en los próximos 12 meses:
- La respuesta del Congreso estadounidense ante un posible carve-out agrícola dentro del veto de la FCC. Hay un lobby fuerte de la American Farm Bureau en esa dirección.
- La velocidad de armonización de SORA 2.5 entre Alemania, Francia y Países Bajos, donde todavía hay resistencia ambiental a la fumigación aérea.
- El lanzamiento previsto del DJI Agras T100, con tanque de 75 L y swarm coordinado nativo, esperado para el segundo semestre de 2026.
Para el operador que está decidiendo su compra ahora: si estás en EE.UU., asegurate stock de repuestos para la flota actual y negociá contrato con Hylio o Guardian sabiendo que el lead time es largo. En Europa, es momento de entrar; la ventana regulatoria rara vez se abre así. En Brasil, aprovechá, pero diversificá proveedores aunque pagues un poco más. Concentrar el riesgo en un único fabricante chino es una apuesta que ya vimos salir mal en otros sectores. Conviene recordarlo.