O grande rearranjo dos drones agrícolas: banimento nos EUA, reabertura na UE e o vácuo que sobra
Mapeamento global de como o veto da FCC a rádios chineses, a reabertura europeia à pulverização por UAV e a hegemonia de DJI/XAG estão redesenhando a frota agrícola em 2026.
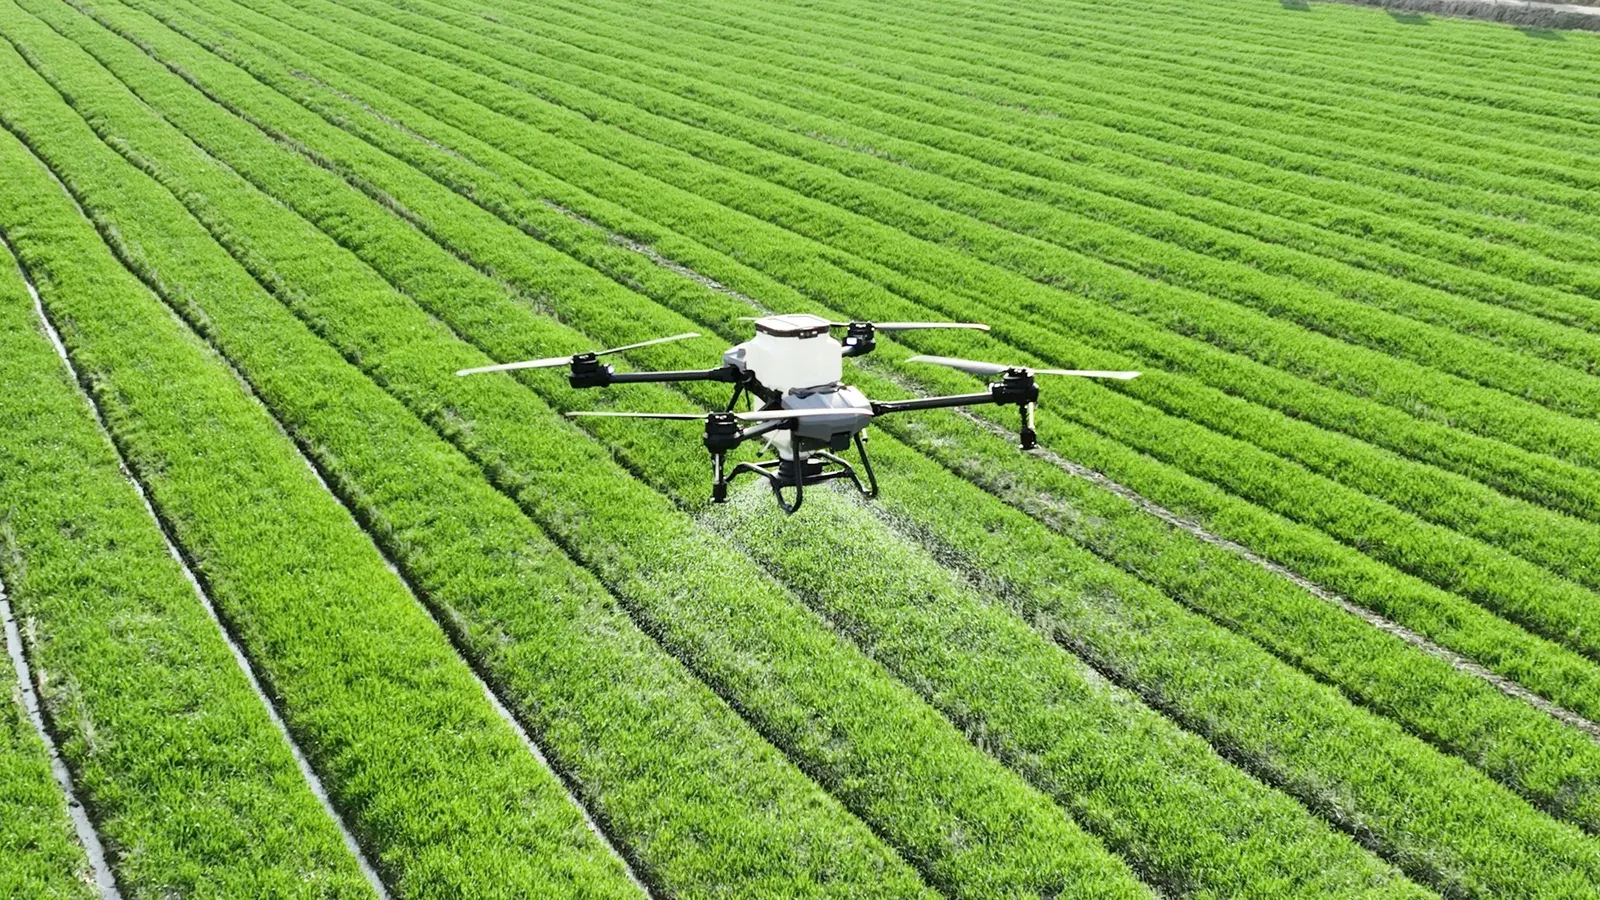
Em janeiro de 2026, um produtor de soja em Mato Grosso recebeu de volta o pedido de importação de um DJI Agras T50: negado. Do outro lado do Atlântico, uma cooperativa vinícola em La Rioja acabou de receber autorização da AESA para pulverizar 400 hectares com o mesmo modelo. A pergunta que atravessa o setor de drones agrícolas hoje não é mais sobre adoção — é sobre geopolítica de hardware.
O rearranjo de 2026 tem três vetores simultâneos: o veto da FCC americana à homologação de rádios de fabricantes chineses listados no Covered List, a reabertura regulatória europeia à pulverização por UAV via EASA SORA 2.5, e a consolidação absurda de DJI e XAG, que juntas respondem por algo entre 85% e 90% da frota global de pulverizadores agrícolas. O vácuo entre esses três eixos é onde vive — ou morre — o produtor médio.
O que está mudando nos drones agrícolas em 2026
Definição rápida: drones agrícolas são UAVs multirrotores ou de asa fixa configurados para pulverização, semeadura, mapeamento multiespectral ou dispersão de insumos biológicos, com cargas úteis entre 10 kg e 70 kg e tanques que hoje já chegam a 50 litros. Operam via RTK/PPK para precisão centimétrica e integram sensores NDVI ou LiDAR quando destinados a scouting. O segmento cresceu, segundo a DroneAnalyst, 34% em unidades entre 2024 e 2025.
O ponto que pouco se diz é que essa expansão ocorreu sobre uma base de fornecedores extremamente estreita. Retire DJI e XAG do mapa e o setor global perde escala imediatamente.
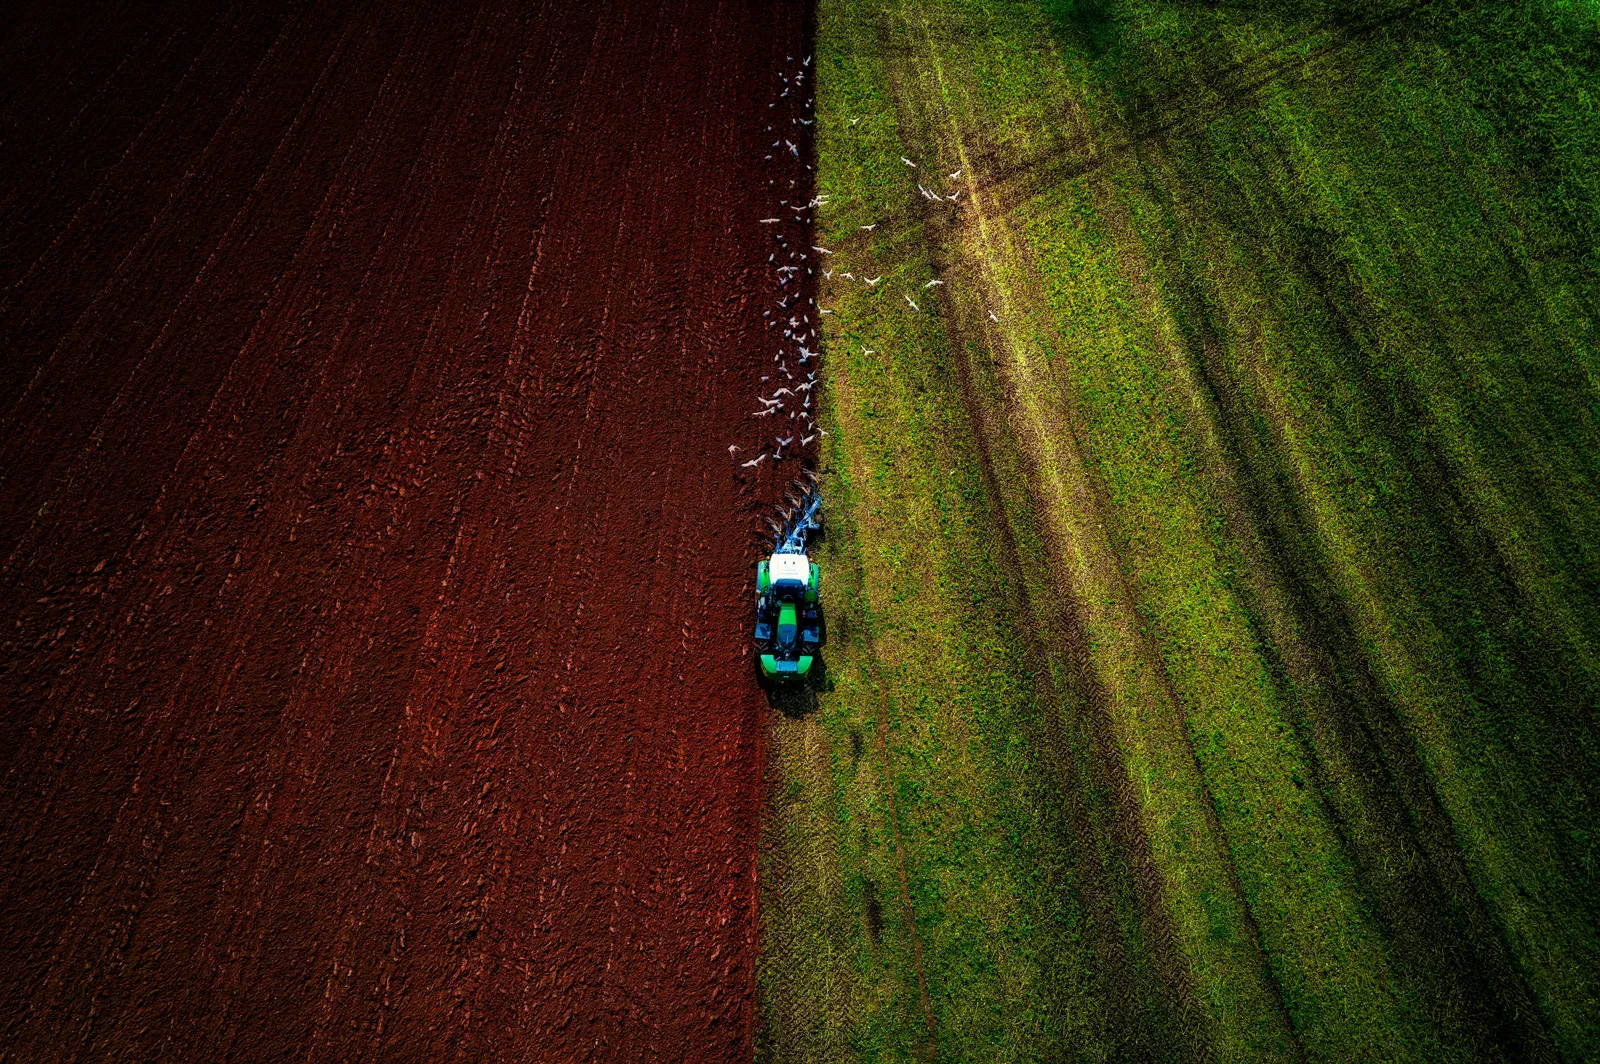
Foto: Red Zeppelin
EUA: o veto da FCC e o efeito dominó no Part 137
Em setembro de 2025, a FCC finalizou a regra que impede novas autorizações de equipamentos para empresas do Covered List — DJI e Autel estão lá desde 2022. Na prática, isso significa que modelos lançados após a data de corte, incluindo o Agras T50 e o T25, não conseguem homologação de rádio nos Estados Unidos. Frotas legadas continuam voando; frota nova, não entra.
O reflexo no Part 137 (a autorização da FAA para aplicação aérea) foi imediato. Operadores como a Rantizo e a Hylio ganharam ar — a Hylio, texana, praticamente dobrou pedidos de seu AG-272 no último trimestre de 2025. Mas o gap de preço ainda é brutal: um AG-272 sai por cerca de US$ 55 mil; um T50 chegava a US$ 22 mil antes do veto.
Para os drones agrícolas que operam nos EUA, esse diferencial de preço e a limitação de homologação criam uma barreira adicional: os fabricantes locais precisam ampliar a produção sem perder competitividade justamente quando a demanda tende a crescer.
A verdade incômoda é que a indústria americana não tem capacidade instalada para atender à demanda projetada de 2026-2027. Vai faltar drone no cinturão do milho. Simples assim.
Foto: Tomás Asurmendi
Europa: a reabertura via EASA SORA 2.5
A Europa passou anos travada num paradoxo: proibia pulverização aérea pela Diretiva 2009/128/EC, mas permitia derrogações caso a caso. Com a atualização da SORA 2.5 em outubro de 2025 e a categoria específica para aerial application UAS, países como Espanha, Itália, Grécia e Portugal abriram corredores operacionais para vinhedos, olivais e culturas em declive acentuado — onde trator não entra.
O caso espanhol é o mais avançado. A AESA autorizou, até fevereiro de 2026, 1.240 operadores para uso do XAG P100 Pro e do DJI Agras T40 em cultivos de vinha na Rioja, Ribera del Duero e Galícia. O argumento técnico foi bom: pulverização por UAV com bicos centrífugos reduz drift em até 70% comparado a atomizadores tratorizados, segundo estudo da Universidad Politécnica de Madrid.
Curiosamente, o mesmo hardware banido nos EUA está sendo o padrão de facto da retomada europeia. A ironia é óbvia.
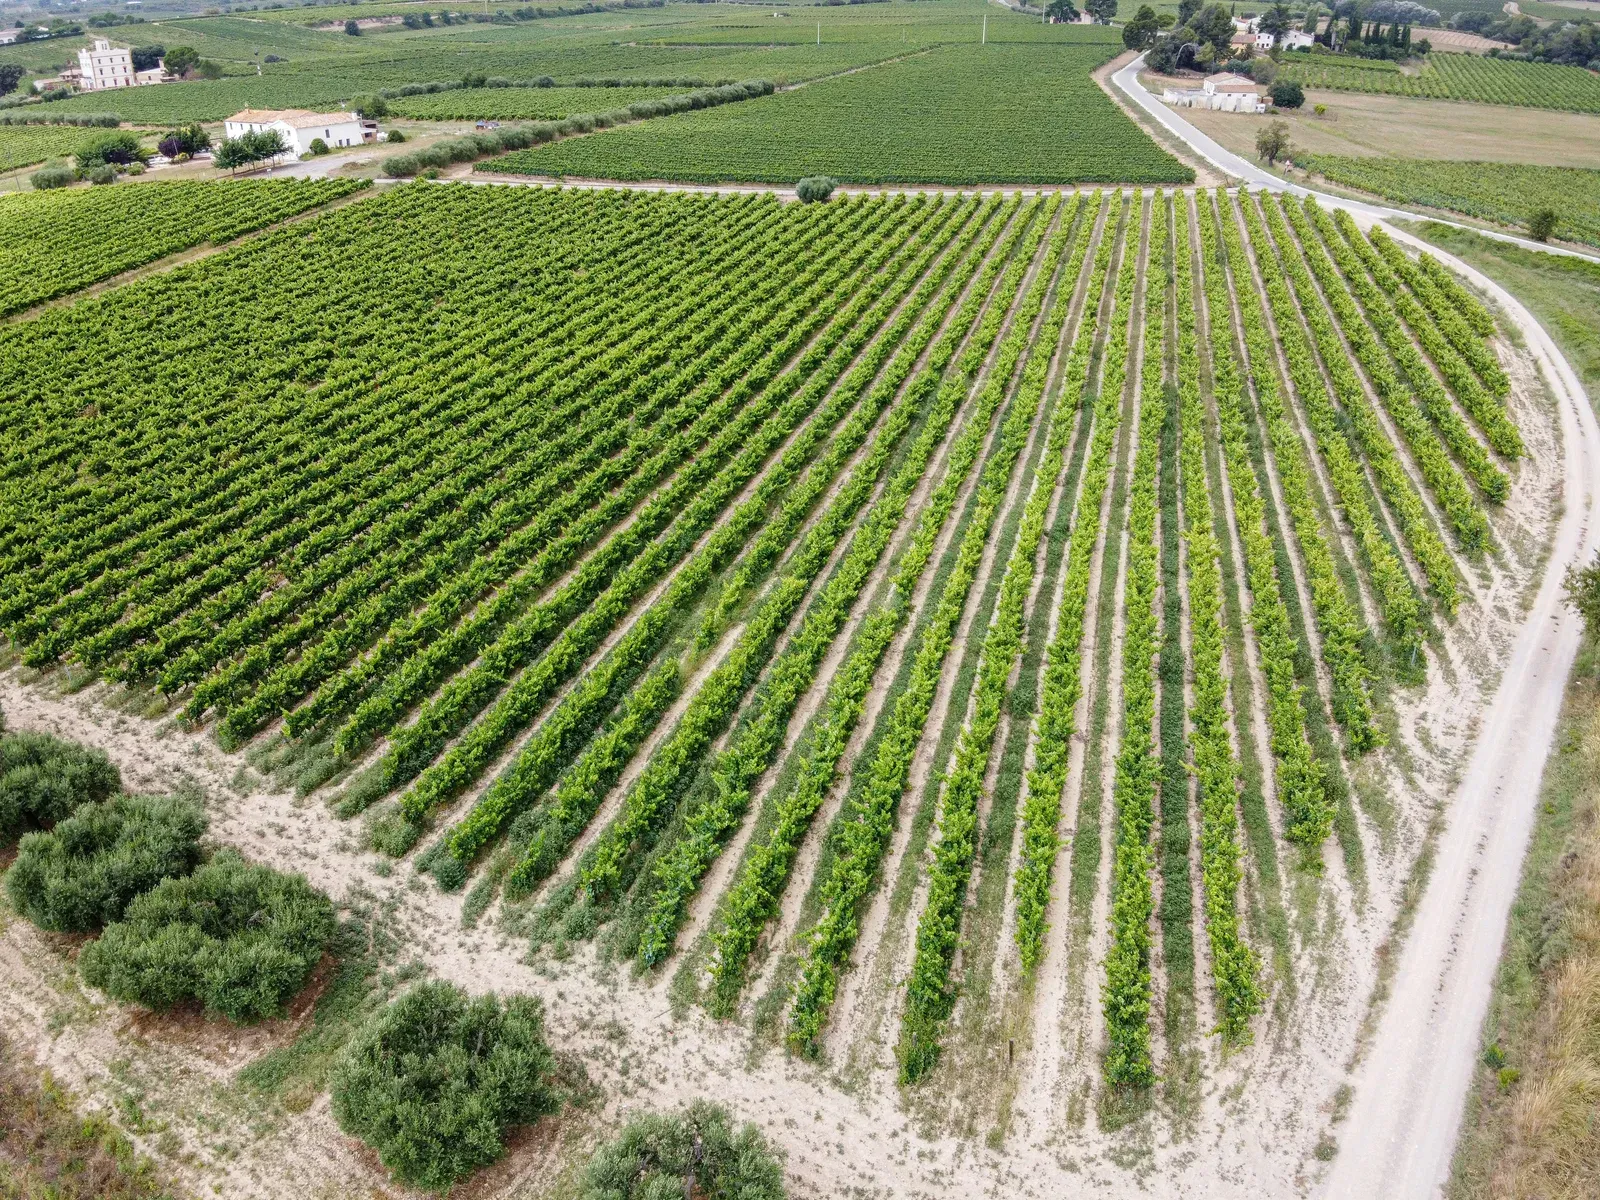
Foto: Aleix Ventayol
O duopólio DJI/XAG e por que ninguém consegue alcançá-los
Olhando a frota global instalada:
•DJI Agras (linhas T25, T50, T70P): estimativa de 320 mil unidades em campo no fim de 2025.
•XAG (P100 Pro, V50): cerca de 180 mil unidades, forte na Ásia e agora na Europa.
•Restantes (Hylio, Rantizo, Guardian Agriculture, ABZ Innovation, EAVision): somados, menos de 40 mil.
O motivo do descolamento não é só preço. É o stack completo — RTK integrado, planejamento de missão por talhão via app nativo, dispersão de insumos sólidos com o mesmo chassi, suporte pós-venda regional. A Guardian Agriculture, sediada em Massachusetts, tem hardware bonito (o SC1 é elétrico e carrega 90 kg), mas leva 8 meses para entregar. A DJI entrega em 3 semanas via distribuidor.
Na minha leitura, sem política industrial explícita — subsídio, tax credit tipo IRA, compra governamental garantida — nenhum fabricante ocidental fecha esse gap antes de 2028. É engenharia de escala, não de invenção.
E o Brasil no meio disso tudo?
O Brasil virou, de saída, um dos maiores mercados líquidos para DJI Agras fora da China. A ANAC regula a operação via RBAC-E 94 e a homologação para pulverização passa pelo MAPA (Ato nº 62/2023 atualizado em 2025). Estimativa da AsBraap: 15 mil pulverizadores em operação no país em janeiro/2026, com previsão de 22 mil até dezembro.
O que preocupa é a dependência de um único fornecedor. Se algum ruído diplomático interromper o fluxo — cenário improvável, mas não zero — o agro brasileiro perde a ferramenta que hoje pulveriza cana, soja e café em áreas onde o autopropelido não passa. Não há plano B doméstico à altura. A Skydrones e a XMobots fazem drones excelentes de mapeamento, mas não jogam na categoria pulverização pesada.
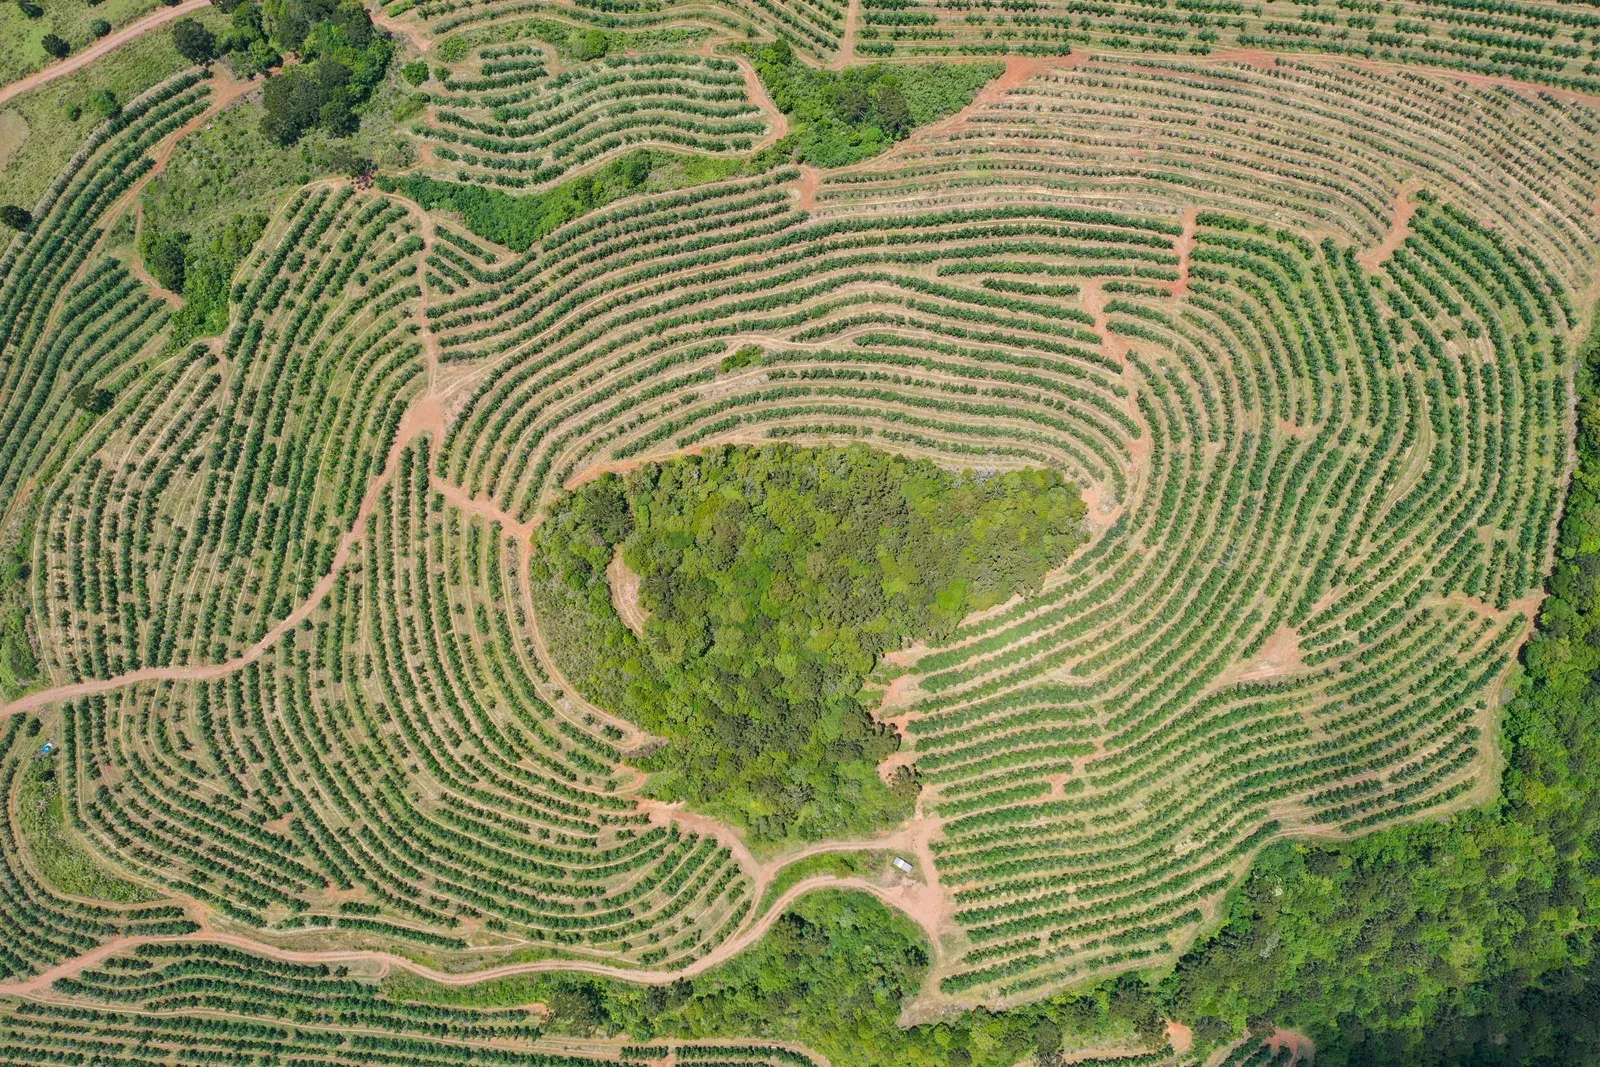
Foto: Jaume Galofré
A próxima fase da expansão dos drones agrícolas dependerá menos da demonstração de eficiência no campo e mais da diversificação da cadeia de fornecedores, da previsibilidade regulatória e da capacidade de assistência técnica local.
Considerações finais
O tabuleiro de 2026 é o seguinte: a Europa abre, os EUA fecham, a Ásia domina, e o Brasil aproveita — por enquanto. Três coisas para acompanhar nos próximos 12 meses:
•A resposta do Congresso americano a um possível carve-out agrícola no veto da FCC — há lobby forte da American Farm Bureau nesse sentido.
•A velocidade de harmonização da SORA 2.5 entre Alemanha, França e Holanda, onde ainda há resistência ambiental à pulverização aérea.
•O lançamento previsto do DJI Agras T100, com tanque de 75L e swarm coordenado nativo, esperado para o segundo semestre de 2026.
Para o operador que está decidindo compra agora: se você está nos EUA, trave estoque de peças da frota atual e negocie contrato com Hylio ou Guardian sabendo que o lead time é longo. Na Europa, é hora de entrar — a janela regulatória raramente fica assim aberta. No Brasil, aproveite, mas diversifique fornecedores mesmo pagando um pouco mais. Concentração de risco em um único fabricante chinês é uma aposta que já vimos dar errado em outros setores. Vale lembrar.