Los US$600 millones de Zipline y la nueva geometría del delivery con drones: MK30, P2 y Wing bajo presión
La mayoría de los análisis compara plataformas por ficha técnica. El ángulo real es económico-operacional: unit economics, densidad de ruta y dependencia regulatoria separan a quienes escalan de quienes mueren en el piloto.
US$600 millones. Ese fue el cheque que Zipline levantó en su ronda Serie G a inicios de 2025, elevando la valuación de la compañía a cerca de US$4.200 millones y reabriendo un debate que la prensa tecnológica insiste en tratar como carrera de especificaciones. No lo es. Hoy la pelea en la entrega con drones se define en unit economics, densidad de ruta y —quizá el factor más subestimado— dependencia del regulador. Quien entiende esa geometría, escala. Quien queda atrapado en el fetiche del payload, muere en el piloto.
La tesis de este texto es simple y algo impopular: comparar el MK30 de Zipline, el P2 de Wing y las plataformas de Matternet mirando alcance, velocidad y capacidad de carga es análisis de folleto. Lo que separa a los sobrevivientes es cuánto cuesta cada entrega cuando dividís CAPEX + OPEX entre la cantidad de vuelos por ruta por día. Y eso cambia todo.
Qué es la entrega con drones, en la definición operacional que importa
La entrega con drones es la operación logística de última milla (o, en algunos casos, milla media) ejecutada por aeronave no tripulada —típicamente eVTOL de ala fija o multirrotor— volando BVLOS bajo autorización específica del regulador local (FAA Part 135 en EE. UU., ANAC RBAC-E 94 en Brasil, EASA SORA en Europa), con capacidad de carga entre 1,5 kg y 4 kg y radio operacional útil de 8 a 40 km. En la práctica, convierte una aeronave no tripulada en una extensión de la cadena logística que conecta centros de distribución, hospitales, retailers y consumidores. Es una definición prosaica. Y es justamente esa prosa la que la mayoría de los pitch decks ignora.
La ronda de US$600 millones y lo que Zipline realmente está comprando
Al cerrar 2024, Zipline anunció más de 1,4 millones de entregas comerciales acumuladas —número validado por socios como Novant Health, Walmart y el Ministerio de Salud de Ruanda, cliente desde 2016. La empresa opera dos sistemas en paralelo: el Platform 1 (ala fija, drop por paracaídas, el caballo de batalla africano) y el Platform 2, apodado MK30 en la nomenclatura interna, que introduce un pequeño dispositivo de entrega que baja por cable hasta el punto exacto.
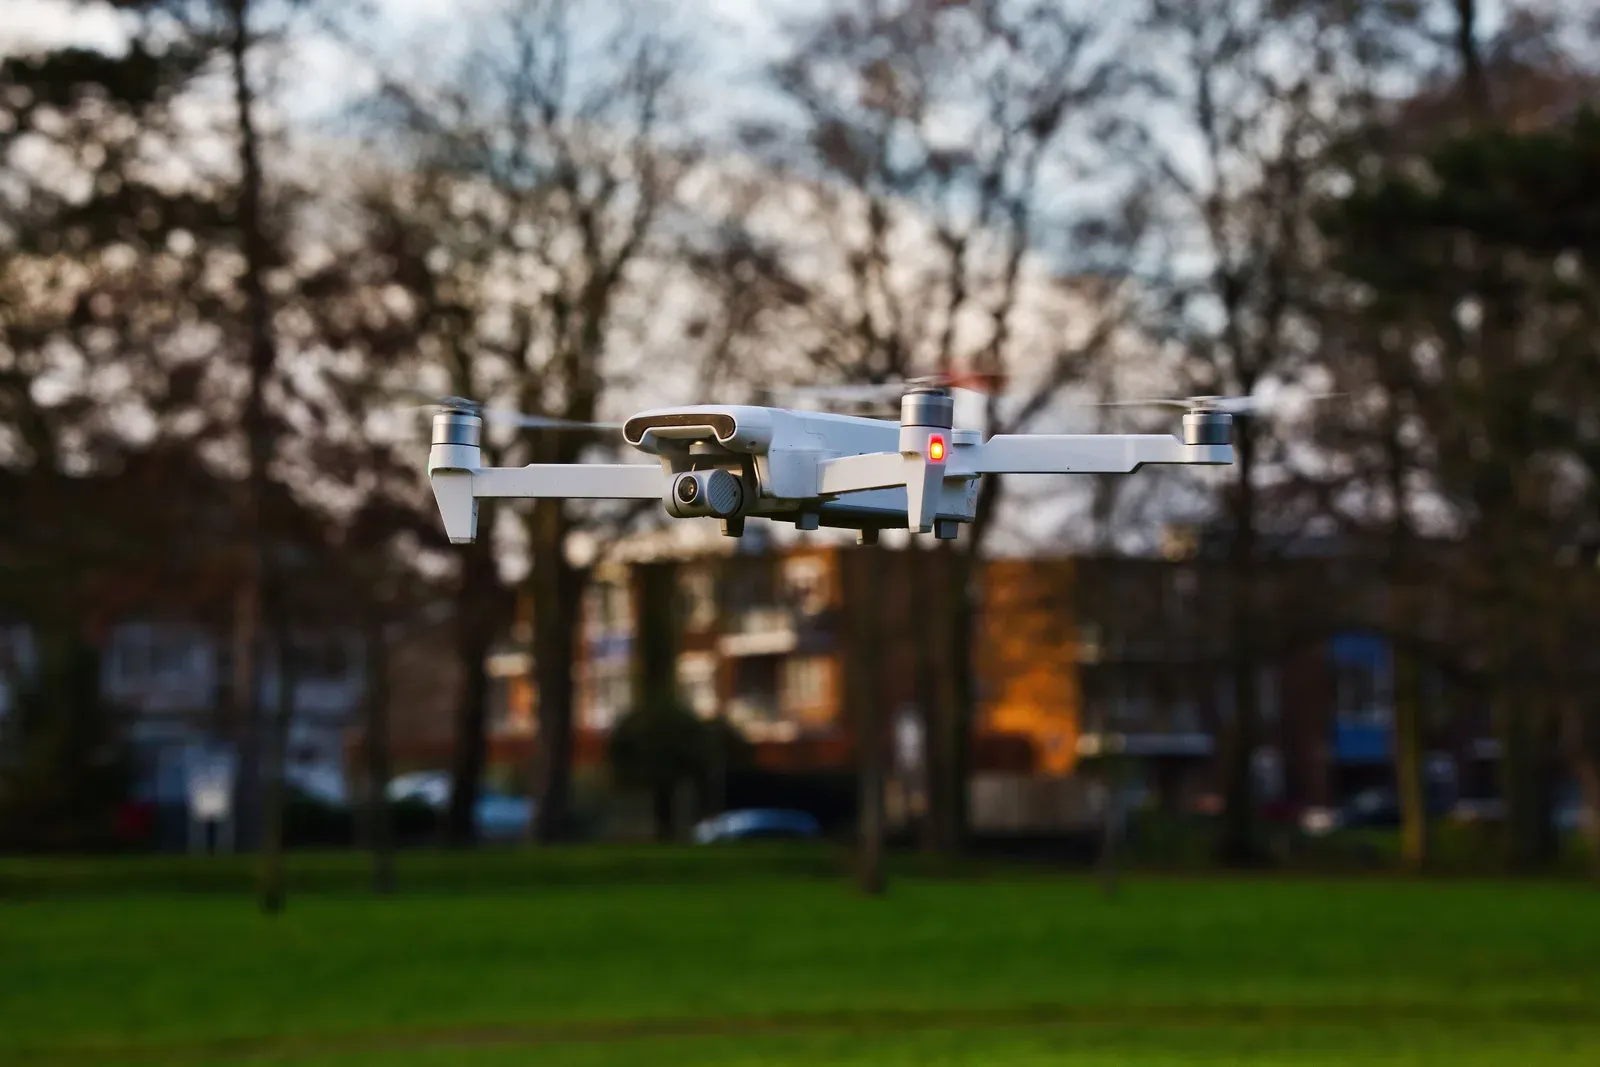
El MK30 cambia el juego urbano. Y eso es lo que compran los US$600 millones: escala de fabricación, no investigación. Francamente, la fase de I+D ya está resuelta. El desafío ahora es industrialización y ganar contratos comerciales recurrentes. Es en ese punto donde el delivery aéreo deja de ser una demostración tecnológica y empieza a funcionar como infraestructura logística.
El Platform 2 opera con envelope declarado de hasta 16 km de radio, payload de ~3,6 kg y ruido acústico por debajo del ambiente urbano típico en crucero (Zipline publicó mediciones cercanas a 45 dBA a 100 metros). Eso destraba uso residencial denso —algo que Wing todavía negocia barrio por barrio en Frisco, Texas.
Wing, Alphabet y el problema de crecer dentro de una big tech
Wing, subsidiaria de Alphabet, tiene tecnología sólida y una ventaja regulatoria real: fue la primera en recibir certificación Part 135 en EE. UU., en 2019. El drone actual, presentado como plataforma escalable en 2023, es modular, silencioso, elegante. Pero.
La operación va lenta. La alianza con Walmart, iniciada en Dallas-Fort Worth, creció a pasos calculados. En la práctica, Wing entrega volúmenes que aún no presionan el mismo espacio operacional que Zipline ocupa en Ruanda, Ghana o Costa de Marfil. El mercado, entonces, empieza a definirse menos por la capacidad de ejecutar un vuelo y más por la capacidad de convertir miles de vuelos en una operación comercial predecible.
Y acá aparece la lectura menos cómoda: cuando sos una línea de negocio dentro de Alphabet, cada trimestre sin ingreso relevante compite internamente con proyectos de publicidad que generan miles de millones. La urgencia es otra.
No es una acusación —es matemática de portafolio. Zipline, enfocada, quema capital con precisión quirúrgica. Wing diluye foco por naturaleza corporativa.
Unit economics: el número que nadie quiere publicar
Las estimaciones públicas de costo por entrega varían entre US$8 y US$25 para operaciones comerciales actuales. La meta que cualquier operador serio persigue está por debajo de US$3 por entrega para viabilizar sustitución de auto o motociclista en rutas médicas y de conveniencia. La brecha es enorme y se cierra con tres palancas —no cuatro, no cinco. Tres.
- Densidad de ruta: vuelos por hora por hub. Zipline en Kigali opera arriba de 500 vuelos/día en su nest principal. Un piloto suburbano típico de Wing hace una fracción de eso.
- Automatización en tierra: carga, recambio de batería y preparación de payload sin intervención humana. Es donde el P2 de Zipline avanza agresivamente con su sistema de docking automatizado.
- CAPEX amortizado: vida útil de la célula. Aeronaves diseñadas para 10.000+ ciclos diluyen el costo unitario de una forma que las aeronaves artesanales simplemente no logran.
Quien optimiza los tres se acerca a los US$3. Quien optimiza uno o dos queda atado a US$12–18 y depende de subsidio, contrato gubernamental o marketing corporativo del cliente (Walmart pagando premio innovación) para cerrar la cuenta.
Dependencia regulatoria: la variable que rompe la planificación
Acá vive el punto que pocas veces se discute en panel. La regulación BVLOS todavía es caso por caso en la mayor parte del mundo. En EE. UU., la FAA señaló en 2024 que la Part 108 —el marco específico para BVLOS rutinario— saldría en 2025. Todavía no salió por completo. Eso significa que toda la proyección de crecimiento de Wing, Zipline USA, Amazon Prime Air y Matternet dentro del territorio estadounidense depende de un documento que se atrasa hace tres años.
En Brasil, ANAC opera vía autorizaciones específicas dentro del RBAC-E 94, y la integración con SARPAS/DECEA agrega una capa de coordinación con control de tráfico aéreo militar que —seamos honestos— no fue diseñada pensando en 400 vuelos comerciales autónomos por día sobre São Paulo. El UTM brasileño todavía es embrionario.
Ruanda, Ghana, Nigeria y Kenia le entregaron a Zipline lo que las economías maduras aún debaten: cielo operacional real. No es casualidad que la curva de aprendizado de la empresa haya ocurrido allí. Lo que poco se dice es que la ventaja regulatoria africana creó el dataset que hoy sostiene la expansión estadounidense y japonesa.
Y los demás: Matternet, Meituan, Manna
Matternet, más discreta, encontró su nicho en transporte hospitalario —Cleveland Clinic, UPS Flight Forward, hospitales en Berlín y Zúrich. Payload menor (~2 kg), rutas cortas, alto valor por entrega. Es el modelo con mejor margen unitario hoy, aunque con volumen bajo.
Meituan, en China, hace lo opuesto: volumen brutal en Shenzhen, con más de 300.000 pedidos entregados por drone en 2024 según reportes de la empresa, aprovechando un entorno regulatorio que aprobó corredores urbanos permanentes. Manna, irlandesa, opera comida en Dublín y apostó todo al suburbano denso europeo. Cada una eligió una geometría distinta —y ninguna está equivocada.
Qué observar en los próximos 18 meses
- Publicación final de la FAA Part 108: destraba (o no) un 10x en el volumen estadounidense.
- Costo por entrega auditado: que alguna operadora publique número real, no estimación de analista.
- Contratos de salud de larga duración en EE. UU. (Novant, Cleveland Clinic, Intermountain): es donde el valor por entrega paga la cuenta.
- Integración UTM en Brasil por ANAC/DECEA: sin eso, la escala doméstica es solo conversación.
- Respuesta de Amazon Prime Air, que perdió tracción y despidió equipos en 2023-2024 pero mantiene el competidor del MK30 —MK-27 y sucesores— en el papel.
Consideraciones finales
En mi lectura, los US$600 millones de Zipline no son un voto por la tecnología —la tecnología ya se probó. Son un voto por que la empresa sea la única con curva de aprendizado suficiente para volver la entrega con drones un negocio de margen positiva antes de que el capital paciente pierda la paciencia. Wing tiene tiempo porque tiene Alphabet. Matternet tiene margen porque tiene nicho. Las demás necesitan correr.
Si sos gestor de flota, operador logístico o regulador siguiendo el sector, dejá de comparar fichas técnicas. Empezá a pedir costo por entrega, densidad de ruta comprobada e historial de aprobaciones BVLOS. Es donde se va a decidir la próxima década del sector —y donde la mayoría de los pilotos comerciales anunciados en 2022 va a morir silenciosamente en 2026.