US$600 milhões da Zipline e a nova geometria da entrega por drone: MK30, P2 e Wing sob pressão
A maioria das análises compara plataformas por especificação técnica. O ângulo é econômico-operacional: unit economics, densidade de rota e dependência regulatória que separam quem escala de quem morre em piloto.
US$ 600 milhões. Foi o cheque que a Zipline levantou em sua rodada Série G no início de 2025, elevando a avaliação da companhia para algo próximo de US$ 4,2 bilhões e recolocando um debate que a imprensa de tecnologia insiste em tratar como corrida de especificações. Não é. A briga na entrega por drone hoje se decide em unit economics, densidade de rota e — talvez o fator mais subestimado — dependência de regulador. Quem entende essa geometria escala. Quem fica preso no fetiche do payload morre no piloto.
A tese deste texto é simples e um pouco impopular: comparar MK30 da Zipline, P2 da Wing e as plataformas da Matternet olhando alcance, velocidade e capacidade de carga é análise de folheto. O que separa os sobreviventes é quanto custa cada entrega quando você divide CAPEX + OPEX pelo número de voos por rota por dia. E isso muda tudo.
O que é entrega por drone, na definição operacional que importa
Entrega por drone é a operação logística de última milha (ou, em alguns casos, milha média) executada por aeronave não tripulada — tipicamente eVTOL de asa fixa ou multirrotor — voando BVLOS sob autorização específica do regulador local (FAA Part 135 nos EUA, ANAC RBAC-E 94 no Brasil, EASA SORA na Europa), com capacidade de carga entre 1,5 kg e 4 kg e raio operacional útil de 8 a 40 km. Na prática, a entrega por drone transforma uma aeronave não tripulada em uma extensão da cadeia logística, conectando centros de distribuição, hospitais, varejistas e consumidores. É uma definição prosaica. E é justamente essa prosa que a maioria dos pitch decks ignora.
A rodada de US$ 600 milhões e o que a Zipline está realmente comprando
A Zipline anunciou, ao fechar 2024, mais de 1,4 milhão de entregas comerciais acumuladas — número validado por parceiros como Novant Health, Walmart e o Ministério da Saúde de Ruanda, cliente desde 2016. A empresa opera dois sistemas em paralelo: o Platform 1 (asa fixa, drop por paraquedas, o "cavalo de guerra" africano) e o Platform 2, apelidado MK30 na nomenclatura interna, que introduz um "droid" — um pequeno delivery device que desce por cabo até o ponto exato de entrega.
O MK30 muda o jogo urbano. E isso é o que os US$ 600 milhões estão comprando: escala de fabricação, não pesquisa. Francamente, a fase de P&D já está resolvida — o desafio agora é industrialização e ganho de contratos comerciais recorrentes. É nesse ponto que a entrega por drone deixa de ser uma demonstração tecnológica e passa a funcionar como infraestrutura logística.
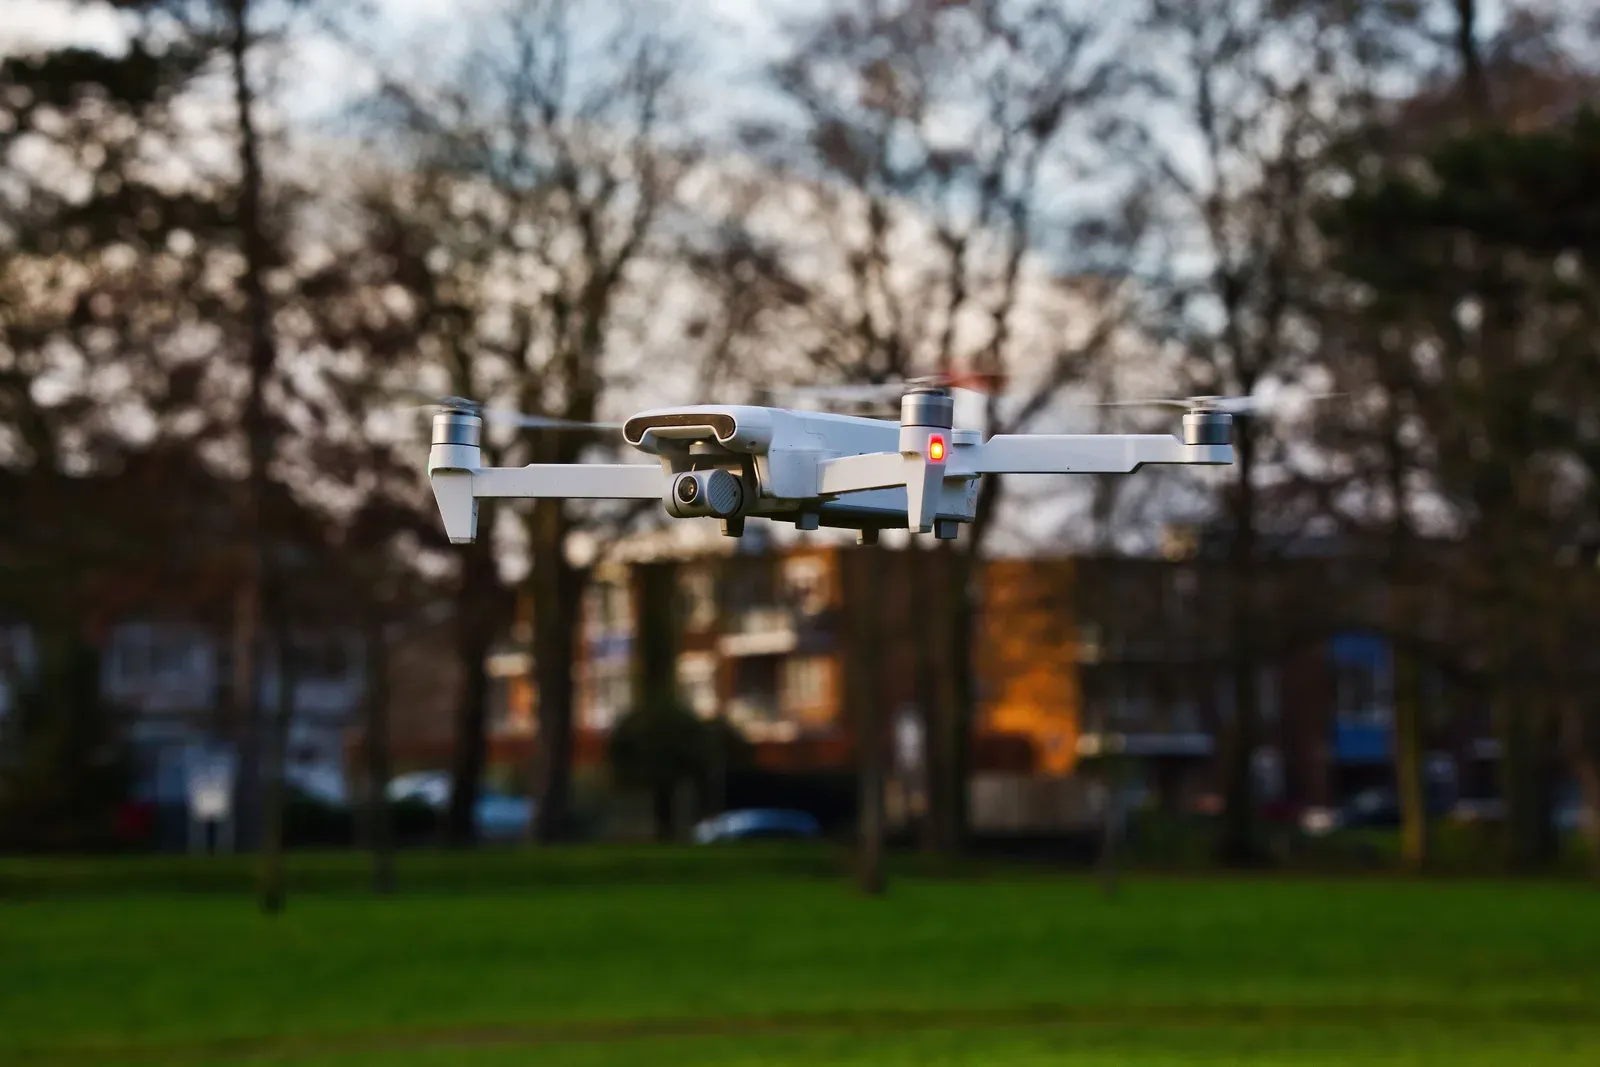
Foto: Altaf Shah
O Platform 2 opera com envelope declarado de até 16 km de raio, payload de ~3,6 kg e ruído acústico abaixo do ambiente urbano típico em cruise (a Zipline publicou medições em torno de 45 dBA a 100 metros). Isso destrava uso residencial denso — algo que a Wing ainda negocia bairro a bairro em Frisco, no Texas.
3. Wing: inserir uma ocorrência no contexto competitivo:
Wing, Alphabet e o problema de crescer dentro de uma big tech
A Wing, subsidiária da Alphabet, tem tecnologia sólida e uma vantagem regulatória real — foi a primeira a receber certificação Part 135 nos EUA, em 2019. O drone atual, apresentado como plataforma escalável em 2023, é modular, silencioso, elegante. Mas.
A operação vai devagar. A parceria com Walmart, iniciada em Dallas-Fort Worth, cresceu a passos calculados. Na prática, a Wing entrega volumes que ainda não pressionam o mesmo espaço operacional que a Zipline ocupa em Ruanda, Gana ou Costa do Marfim. O mercado de entrega por drone, portanto, começa a ser definido menos pela capacidade de realizar um voo e mais pela capacidade de transformar milhares de voos em uma operação comercial previsível.
E aqui entra a leitura menos confortável: quando você é uma linha de negócio dentro da Alphabet, cada trimestre sem receita relevante compete internamente com projetos de anúncios que geram bilhões. A urgência é diferente.
Não é acusação — é matemática de portfólio. A Zipline, focada, queima capital com foco cirúrgico. A Wing dilui foco por natureza corporativa.
Foto: Allen Y
Unit economics: o número que ninguém quer publicar
Estimativas públicas de custo por entrega variam entre US$ 8 e US$ 25 para operações comerciais atuais. A meta que qualquer operador sério persegue está abaixo de US$ 3 por entrega para viabilizar substituição de carro-motoboy em rotas médicas e de conveniência. O gap é enorme e se fecha por três alavancas — não quatro, não cinco. Três.
- Densidade de rota: voos por hora por hub. A Zipline em Kigali opera acima de 500 voos/dia em seu nest principal. Um piloto suburbano típico da Wing faz uma fração disso.
- Automação de solo: carregamento, troca de bateria, preparação de payload sem intervenção humana. É onde o P2 da Zipline avança agressivamente com sistema de docking automatizado.
- CAPEX amortizado: vida útil da célula. Aeronaves projetadas para 10.000+ ciclos diluem o custo unitário de forma que aeronaves "artesanais" simplesmente não conseguem.
Quem otimiza os três chega perto de US$ 3. Quem otimiza um ou dois fica preso em US$ 12–18 e depende de subsídio, contrato governamental ou marketing corporativo do cliente (Walmart pagando "prêmio inovação") para fechar a conta.
Dependência regulatória: a variável que quebra planejamento
Aqui mora o ponto que raramente se discute em painel. A regulação BVLOS ainda é caso-a-caso na maior parte do mundo. Nos EUA, a FAA sinalizou em 2024 que a Part 108 — o quadro específico para BVLOS rotineiro — sairia em 2025. Ainda não saiu integralmente. Isso significa que toda a projeção de crescimento da Wing, Zipline USA, Amazon Prime Air e Matternet dentro do território americano depende de um documento que atrasa há três anos.
No Brasil, a ANAC opera via autorizações específicas dentro do RBAC-E 94, e a integração com o SARPAS/DECEA adiciona uma camada de coordenação com controle de tráfego aéreo militar que — sejamos honestos — não foi desenhada pensando em 400 voos comerciais autônomos por dia sobre São Paulo. O UTM brasileiro ainda é embrionário.
Ruanda, Gana, Nigéria e Quênia entregaram à Zipline o que economia madura ainda debate: céu operacional real. Não é acaso que a curva de aprendizado da empresa aconteceu ali. O que pouco se diz é que a vantagem regulatória africana criou o dataset que hoje sustenta a expansão americana e japonesa.
Foto: Mahyub Hamida
E os outros: Matternet, Meituan, Manna
A Matternet, mais discreta, achou seu nicho em transporte hospitalar — Cleveland Clinic, UPS Flight Forward, hospitais em Berlim e Zurique. Payload menor (~2 kg), rotas curtas, alto valor por entrega. É o modelo com melhor margem unitária hoje, embora com volume baixo.
A Meituan, na China, faz o oposto: volume brutal em Shenzhen, com mais de 300.000 pedidos entregues por drone em 2024 segundo relatórios da empresa, aproveitando um ambiente regulatório que aprovou corredores urbanos permanentes. A Manna, irlandesa, opera comida em Dublin e apostou tudo em suburbano denso europeu. Cada uma escolheu uma geometria distinta — e nenhuma delas é errada.
Foto: ainc T
O que observar nos próximos 18 meses
- Publicação final da FAA Part 108 — destrava (ou não) 10x no volume americano.
- Custo por entrega auditado: alguma operadora publicar número real, não estimativa de analista.
- Contratos de saúde de longa duração nos EUA (Novant, Cleveland Clinic, Intermountain) — é onde o valor por entrega paga a conta.
- Integração UTM no Brasil pela ANAC/DECEA — sem isso, escala doméstica é conversa.
- Resposta da Amazon Prime Air, que perdeu tração e demitiu times em 2023-2024 mas mantém o MK30 concorrente MK-27 e sucessores no papel.
Considerações finais
Na minha leitura, os US$ 600 milhões da Zipline não são um voto na tecnologia — a tecnologia já foi provada. São um voto em que a empresa é a única com curva de aprendizado suficiente para tornar entrega por drone um negócio de margem positiva antes que o capital paciente perca a paciência. Wing tem tempo porque tem Alphabet. Matternet tem margem porque tem nicho. As outras precisam correr.
Se você é gestor de frota, operador logístico ou regulador acompanhando o setor, pare de comparar fichas técnicas. Comece a pedir custo por entrega, densidade de rota comprovada e histórico de aprovações BVLOS. É onde a próxima década do setor será decidida — e onde a maioria dos pilotos comerciais anunciados em 2022 vai, silenciosamente, morrer em 2026.